Μια εταιρεία ανακοινώνει αύξηση εσόδων κατά 25%, υψηλότερα κέρδη και σημαντικές επενδύσεις για μελλοντική ανάπτυξη.
Οι επενδυτές βλέπουν μια επιχείρηση που μεγαλώνει. Όμως υπάρχει μια σημαντική ερώτηση:
Αυτή η ανάπτυξη δημιουργεί πραγματική οικονομική αξία ή απλώς απαιτεί ολοένα περισσότερα κεφάλαια;
Η απάντηση βρίσκεται σε μεγάλο βαθμό σε έναν από τους σημαντικότερους δείκτες της θεμελιώδους ανάλυσης: το Return on Invested Capital (ROIC).
Δεν αρκεί μια εταιρεία να αυξάνει τα κέρδη της. Πρέπει να εξετάζουμε πόσα κεφάλαια χρειάζεται για να δημιουργήσει αυτά τα κέρδη.
Στον οδηγό αυτό θα μάθουμε πώς υπολογίζεται το ROIC, γιατί συνδέεται με το κόστος κεφαλαίου (WACC), πώς αξιολογούμε την ανάπτυξη μιας επιχείρησης και ποια είναι τα σημαντικότερα λάθη που πρέπει να αποφεύγουμε.
1. Τι Είναι το Return on Invested Capital (ROIC);
Το Return on Invested Capital είναι ένας δείκτης που αξιολογεί πόσο αποτελεσματικά μια εταιρεία χρησιμοποιεί τα κεφάλαια που έχουν επενδυθεί στις λειτουργικές της δραστηριότητες.
Με απλά λόγια, προσπαθεί να απαντήσει στην ερώτηση:
Πόσο λειτουργικό κέρδος μετά από φόρους παράγει η επιχείρηση για κάθε ευρώ επενδυμένου λειτουργικού κεφαλαίου;
Ο βασικός τύπος είναι:
ROIC = NOPAT / Average Invested Capital × 100
Όπου:
- NOPAT: Net Operating Profit After Tax.
- Invested Capital: Τα κεφάλαια που έχουν επενδυθεί στις λειτουργικές δραστηριότητες της εταιρείας, σύμφωνα με τον ορισμό που χρησιμοποιούμε.
- Average Invested Capital: Ο μέσος όρος επενδυμένου κεφαλαίου μεταξύ αρχής και τέλους της περιόδου.
Το ROIC δεν δείχνει πόσο ανέβηκε η τιμή μιας μετοχής. Είναι δείκτης λειτουργικής απόδοσης της επιχείρησης, όχι χρηματιστηριακής απόδοσης του επενδυτή.
2. Γιατί το ROIC Είναι Τόσο Σημαντικό;
Ας φανταστούμε δύο επιχειρήσεις που παράγουν το ίδιο λειτουργικό κέρδος μετά από φόρους.
Η πρώτη χρειάζεται €500 εκατομμύρια επενδυμένου κεφαλαίου.
Η δεύτερη χρειάζεται €1 δισεκατομμύριο.
Αν και οι δύο δημιουργούν NOPAT €100 εκατομμυρίων:
- Εταιρεία Α: ROIC = €100M / €500M = 20%.
- Εταιρεία Β: ROIC = €100M / €1.000M = 10%.
Η Εταιρεία Α παράγει διπλάσια απόδοση πάνω στο επενδυμένο κεφάλαιό της.
Αυτό μπορεί να δείχνει υψηλότερη λειτουργική αποτελεσματικότητα ή μικρότερες κεφαλαιακές ανάγκες.
Ωστόσο, το ποια επιχείρηση δημιουργεί πραγματική οικονομική αξία εξαρτάται και από το κόστος κεφαλαίου, τον κίνδυνο και τη δυνατότητα διατήρησης αυτών των αποδόσεων.
3. Τι Είναι το NOPAT;
Το Net Operating Profit After Tax (NOPAT) εκφράζει το λειτουργικό κέρδος μετά από έναν υπολογισμένο φόρο επί της λειτουργικής κερδοφορίας, πριν από την επίδραση της χρηματοδοτικής δομής.
Μια συνηθισμένη απλοποιημένη προσέγγιση είναι:
NOPAT = EBIT × (1 − Tax Rate)
Γιατί χρησιμοποιούμε NOPAT αντί για Net Income;
Επειδή θέλουμε να αξιολογήσουμε την απόδοση των λειτουργικών κεφαλαίων ανεξάρτητα, όσο γίνεται, από τον τρόπο χρηματοδότησης της εταιρείας.
Το Net Income επηρεάζεται από τόκους και άλλα μη λειτουργικά στοιχεία, ενώ το NOPAT προσπαθεί να απομονώσει τη λειτουργική κερδοφορία μετά από φόρους.
Πρακτικό Παράδειγμα NOPAT
Θα συνεχίσουμε με την υποθετική εταιρεία Alpha Technologies, που χρησιμοποιήσαμε και στους προηγούμενους οδηγούς.
Υποθέτουμε ότι διαθέτει:
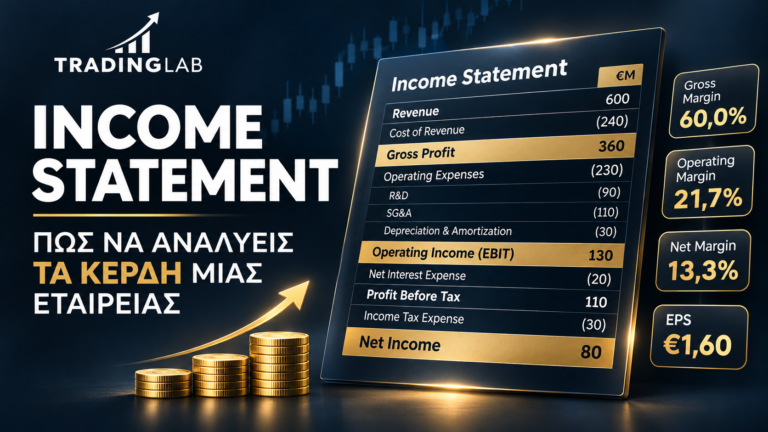
- Revenue: €600M.
- Operating Income (EBIT): €130M.
- Κανονικοποιημένο φορολογικό συντελεστή επί λειτουργικών κερδών: 25%.
Τότε:
NOPAT = €130M × (1 − 0,25)
NOPAT = €97,5M
Η εταιρεία δημιουργεί €97,5 εκατομμύρια κανονικοποιημένων λειτουργικών κερδών μετά από φόρους.
Ο υπολογισμός είναι εκπαιδευτικός. Στην πραγματική ανάλυση μπορεί να χρειάζονται προσαρμογές για μη επαναλαμβανόμενα στοιχεία, φορολογικές διαφορές και λογιστικές ιδιαιτερότητες.
4. Τι Είναι το Invested Capital;
Το Invested Capital αντιπροσωπεύει τα κεφάλαια που χρησιμοποιεί μια επιχείρηση για να χρηματοδοτεί τις λειτουργικές της δραστηριότητες.
Δεν ταυτίζεται υποχρεωτικά με τα Total Assets ή τη χρηματιστηριακή αξία της εταιρείας.
Μια λειτουργική προσέγγιση είναι:
Invested Capital = Operating Assets − Non-interest-bearing Operating Liabilities
Σε αυτή την προσέγγιση περιλαμβάνουμε, μεταξύ άλλων:
- Λειτουργικό κεφάλαιο κίνησης.
- Ενσώματα πάγια.
- Λειτουργικά άυλα περιουσιακά στοιχεία.
- Άλλα κεφάλαια που χρησιμοποιούνται στις δραστηριότητες της εταιρείας.
Αφαιρούνται οι κατάλληλες μη τοκοφόρες λειτουργικές υποχρεώσεις, όπως ορισμένες υποχρεώσεις προς προμηθευτές.
Μια εναλλακτική χρηματοδοτική προσέγγιση ξεκινά από το Debt και το Equity και πραγματοποιεί τις απαραίτητες προσαρμογές για πλεονάζοντα μετρητά, μη λειτουργικά assets και άλλες λογιστικές κατηγορίες.
Προσοχή: Δεν υπάρχει ένας απολύτως ενιαίος ορισμός Invested Capital που χρησιμοποιείται από όλους τους παρόχους οικονομικών δεδομένων.
Γι’ αυτό είναι απαραίτητο να χρησιμοποιούμε συνεπή μεθοδολογία όταν συγκρίνουμε διαφορετικές εταιρείες ή οικονομικές περιόδους.
5. Γιατί Χρησιμοποιούμε Average Invested Capital;
Τα λειτουργικά κέρδη μετρούν την απόδοση ολόκληρης της περιόδου.
Για να τα συγκρίνουμε με τα κεφάλαια που χρησιμοποιήθηκαν κατά τη διάρκειά της, χρησιμοποιούμε συχνά τον μέσο όρο επενδυμένου κεφαλαίου.
Average Invested Capital = (Beginning IC + Ending IC) / 2
Στην Alpha Technologies υποθέτουμε:
- Invested Capital στην αρχή της χρήσης: €600M.
- Invested Capital στο τέλος της χρήσης: €700M.
Τότε:
Average IC = (€600M + €700M) / 2 = €650M
Ο μέσος όρος αποτελεί μια πρακτική προσέγγιση. Για επιχειρήσεις με πολύ μεγάλες ενδοετήσιες μεταβολές, εξαγορές ή αναδιαρθρώσεις, ίσως χρειάζονται περισσότερο λεπτομερείς υπολογισμοί.
6. Πλήρες Παράδειγμα ROIC: Alpha Technologies
Ας συγκεντρώσουμε όλα τα δεδομένα.
| Οικονομικό Στοιχείο | Αξία |
|---|---|
| Revenue | €600M |
| Operating Income (EBIT) | €130M |
| Normalized Tax Rate | 25% |
| NOPAT | €97,5M |
| Beginning Invested Capital | €600M |
| Ending Invested Capital | €700M |
| Average Invested Capital | €650M |
| ROIC | 15,0% |
Ο υπολογισμός:
ROIC = €97,5M / €650M × 100 = 15%
Αυτό σημαίνει ότι η Alpha Technologies δημιουργεί €15 κανονικοποιημένων λειτουργικών κερδών μετά από φόρους για κάθε €100 μέσου επενδυμένου λειτουργικού κεφαλαίου.
Είναι όμως το 15% υψηλή ή χαμηλή απόδοση;
Για να το αξιολογήσουμε σωστά, πρέπει να γνωρίζουμε πόσο κοστίζει στην εταιρεία η χρηματοδότηση αυτών των κεφαλαίων.
7. WACC: Πόσο Κοστίζει το Κεφάλαιο της Εταιρείας;
Το Weighted Average Cost of Capital (WACC) είναι το σταθμισμένο μέσο κόστος κεφαλαίου μιας επιχείρησης.
Αντανακλά το κόστος χρηματοδότησης από διαφορετικές πηγές, κυρίως ίδια κεφάλαια και χρηματοοικονομικό χρέος, με βάση την αντίστοιχη στάθμισή τους.
Ένας τυπικός τύπος είναι:
WACC = (E / V × Re) + (D / V × Rd × (1 − T))
Όπου:
- E: Αγοραία αξία ιδίων κεφαλαίων.
- D: Αγοραία αξία χρηματοοικονομικού χρέους.
- V: E + D.
- Re: Cost of Equity.
- Rd: Cost of Debt.
- T: Κατάλληλος φορολογικός συντελεστής.
Ο τύπος αυτός αποτελεί απλοποιημένο μοντέλο για μια επιχείρηση που χρηματοδοτείται με κοινά ίδια κεφάλαια και χρέος. Πιο σύνθετες κεφαλαιακές δομές απαιτούν προσαρμογές.
Για τη συνέχεια υποθέτουμε ότι το WACC της Alpha Technologies είναι 10%.
8. ROIC vs WACC: Πότε Δημιουργείται Οικονομική Αξία;
Η σύγκριση του ROIC με το WACC είναι κεντρική στην οικονομική ανάλυση.
Το ROIC δείχνει την απόδοση που δημιουργεί η επιχείρηση πάνω στο επενδυμένο κεφάλαιο.
Το WACC εκτιμά το κόστος αυτού του κεφαλαίου.
Η διαφορά μεταξύ τους ονομάζεται συχνά ROIC Spread.
ROIC Spread = ROIC − WACC
Στην Alpha Technologies:
ROIC Spread = 15% − 10% = +5 ποσοστιαίες μονάδες
Αυτό υποδηλώνει ότι η εταιρεία δημιουργεί λειτουργική απόδοση υψηλότερη από το εκτιμώμενο κόστος κεφαλαίου.
Οι Τρεις Βασικές Περιπτώσεις
| Σχέση | Οικονομική Ερμηνεία |
|---|---|
| ROIC > WACC | Θετικό οικονομικό πλεόνασμα. |
| ROIC = WACC | Η απόδοση καλύπτει περίπου το κόστος κεφαλαίου. |
| ROIC < WACC | Η απόδοση υπολείπεται του κόστους κεφαλαίου. |
Είναι σημαντικό να διακρίνουμε το θετικό οικονομικό αποτέλεσμα μιας περιόδου από τη συνολική χρηματιστηριακή αποτίμηση.
Μια εταιρεία με υψηλό ROIC μπορεί να αποτελεί υπερτιμημένη επένδυση εάν η τιμή της μετοχής ενσωματώνει υπερβολικά αισιόδοξες προσδοκίες.
9. Economic Profit: Πόση Οικονομική Αξία Δημιουργείται;
Μπορούμε να μετατρέψουμε το ROIC Spread από ποσοστό σε χρηματικό ποσό.
Μια συνηθισμένη προσέγγιση είναι:
Economic Profit = (ROIC − WACC) × Invested Capital
Χρησιμοποιώντας τον ίδιο μέσο όρο Invested Capital με τον υπολογισμό ROIC:
Economic Profit = (15% − 10%) × €650M
Economic Profit = €32,5M
Ισοδύναμα:
Economic Profit = NOPAT − (WACC × Average Invested Capital)
Economic Profit = €97,5M − €65M = €32,5M
Η Alpha Technologies δημιουργεί, σύμφωνα με τις υποθέσεις μας, €32,5 εκατομμύρια οικονομικού κέρδους μετά την υπολογισμένη επιβάρυνση κόστους κεφαλαίου.
Το Economic Profit δεν αποτελεί απαραίτητα κονδύλι που εμφανίζεται αυτούσιο στο Income Statement.
Είναι αναλυτικό μέτρο οικονομικής απόδοσης και εξαρτάται από τις παραδοχές για ROIC, WACC και Invested Capital.
10. Γιατί η Ανάπτυξη Δεν Δημιουργεί Πάντοτε Αξία;
Ας εξετάσουμε δύο υποθετικά επενδυτικά σχέδια.
Και τα δύο απαιτούν πρόσθετο κεφάλαιο €100 εκατομμυρίων.
Υποθέτουμε ότι το κόστος κεφαλαίου παραμένει 10% και ότι η αντίστοιχη απόδοση κάθε σχεδίου έχει σταθεροποιηθεί.
| Metric | Project A | Project B |
|---|---|---|
| Additional Capital | €100M | €100M |
| Incremental ROIC | 15% | 7% |
| Cost of Capital | 10% | 10% |
| Incremental NOPAT | €15M | €7M |
| Annual Capital Charge | €10M | €10M |
| Incremental Economic Profit | +€5M | −€3M |
Το Project A δημιουργεί θετικό ετήσιο οικονομικό πλεόνασμα €5 εκατομμυρίων με τις συγκεκριμένες παραδοχές.
Το Project B αυξάνει τα λειτουργικά κέρδη, αλλά δημιουργεί απόδοση χαμηλότερη από το κόστος κεφαλαίου.
Επομένως, μπορεί να αυξάνει το λογιστικό μέγεθος της εταιρείας ενώ μειώνει την οικονομική αξία που δημιουργείται από τα πρόσθετα κεφάλαια.
Δεν δημιουργεί αξία κάθε μορφή ανάπτυξης. Η ανάπτυξη είναι οικονομικά παραγωγική όταν οι πρόσθετες επενδύσεις μπορούν να αποφέρουν αποδόσεις μεγαλύτερες από το αντίστοιχο κόστος κεφαλαίου.
Για ορισμένες επενδύσεις, η απόδοση μπορεί να είναι χαμηλή στα πρώτα χρόνια και υψηλότερη αργότερα. Γι’ αυτό η τελική αξιολόγηση ενός έργου απαιτεί προβλέψεις ταμειακών ροών και ανάλυση NPV ή DCF, όχι μόνο έναν ετήσιο δείκτη.
11. ROIC και Operating Margin: Ποια Είναι η Σχέση;
Το ROIC μπορεί να αναλυθεί σε δύο βασικούς συντελεστές.
ROIC = (NOPAT / Revenue) × (Revenue / Average Invested Capital)
Το πρώτο μέρος δείχνει το λειτουργικό περιθώριο μετά από φόρους.
Το δεύτερο μέρος δείχνει την παραγωγικότητα του επενδυμένου κεφαλαίου, δηλαδή πόσα έσοδα δημιουργούνται ανά μονάδα κεφαλαίου.
Για την Alpha Technologies:
NOPAT Margin = €97,5M / €600M = 16,25%
Invested Capital Turnover = €600M / €650M ≈ 0,923x
Άρα:
ROIC = 16,25% × 0,923 ≈ 15%
Αυτό δείχνει ότι μια εταιρεία μπορεί να βελτιώσει την απόδοση επενδυμένου κεφαλαίου με δύο βασικούς τρόπους:
- Αυξάνοντας το λειτουργικό περιθώριο κέρδους μετά από φόρους.
- Χρησιμοποιώντας αποτελεσματικότερα τα κεφάλαια που διαθέτει.
Για παράδειγμα, μια επιχείρηση με σχετικά χαμηλά περιθώρια κέρδους μπορεί να δημιουργεί ικανοποιητικό ROIC αν έχει πολύ υψηλή ταχύτητα κυκλοφορίας κεφαλαίου.
Αντίθετα, μια εταιρεία με εξαιρετικά περιθώρια κέρδους μπορεί να παρουσιάζει χαμηλότερο ROIC όταν απαιτούνται δυσανάλογα μεγάλα ποσά επενδυμένου κεφαλαίου.
12. ROIC vs ROE: Ποια Είναι η Διαφορά;
Το Return on Equity (ROE) και το ROIC είναι δύο διαφορετικοί δείκτες αποδοτικότητας.
ROE — Return on Equity
ROE = Net Income Attributable to Common Shareholders / Average Common Equity
Το ROE εστιάζει στη λογιστική απόδοση των ιδίων κεφαλαίων που αναλογούν στους κοινούς μετόχους.
ROIC — Return on Invested Capital
ROIC = NOPAT / Average Invested Capital
Το ROIC εξετάζει τη λειτουργική απόδοση των κεφαλαίων που χρησιμοποιεί η επιχείρηση, ανεξάρτητα από τη σύνθεση χρηματοδότησής της, στον βαθμό που επιτρέπουν οι λογιστικές προσαρμογές.
Η διαφορά έχει ιδιαίτερη σημασία όταν συγκρίνουμε επιχειρήσεις με διαφορετικά επίπεδα δανεισμού.
Μια εταιρεία μπορεί να εμφανίζει υψηλό ROE λόγω χρηματοοικονομικής μόχλευσης ή χαμηλής λογιστικής αξίας ιδίων κεφαλαίων.
Αυτό δεν σημαίνει απαραίτητα ότι διαθέτει αντίστοιχα υψηλή λειτουργική αποτελεσματικότητα.
Συμπέρασμα: Για μια ολοκληρωμένη αξιολόγηση πρέπει να κατανοούμε τόσο την απόδοση των λειτουργικών επενδύσεων όσο και την απόδοση και τους κινδύνους που αναλογούν στους μετόχους.
13. Γιατί το ROIC Μπορεί να Διαφέρει Μεταξύ Παρόμοιων Εταιρειών;
Ακόμη και εταιρείες του ίδιου κλάδου μπορεί να εμφανίζουν διαφορετικό ROIC.
Αυτό μπορεί να οφείλεται σε:
- Διαφορετικά περιθώρια λειτουργικής κερδοφορίας.
- Διαφορετικές ανάγκες σε πάγια και αποθέματα.
- Διαφορετικό επιχειρηματικό μοντέλο.
- Αποδοτικότερη διαχείριση κεφαλαίου κίνησης.
- Διαφορετικό ποσοστό εξωτερικής ανάθεσης δραστηριοτήτων.
- Εξαγορές και λογιστική αναγνώριση goodwill.
- Διαφορετικούς λογιστικούς χειρισμούς για άυλα στοιχεία και μισθώσεις.
Για παράδειγμα, μια εταιρεία λογισμικού μπορεί να χρειάζεται σχετικά λίγα ενσώματα πάγια σε σύγκριση με μια βιομηχανική επιχείρηση.
Ωστόσο, οι δαπάνες ανάπτυξης λογισμικού και άλλων άυλων περιουσιακών στοιχείων μπορούν να επηρεάζουν τον λογιστικό προσδιορισμό του επενδυμένου κεφαλαίου.
Επομένως, ένα εντυπωσιακό ROIC δεν πρέπει να ερμηνεύεται χωρίς εξέταση της λογιστικής βάσης υπολογισμού.
14. ROIC και Competitive Moat
Το Competitive Moat περιγράφει τα ανταγωνιστικά πλεονεκτήματα που μπορούν να προστατεύουν την οικονομική απόδοση μιας επιχείρησης από τους ανταγωνιστές της.
Ένα υψηλό ROIC που διατηρείται για πολλά χρόνια μπορεί να αποτελεί ένδειξη ότι η εταιρεία διαθέτει κάποια ανταγωνιστικά πλεονεκτήματα.
Τέτοια πλεονεκτήματα μπορεί να σχετίζονται με:
- Ισχυρή εμπορική επωνυμία.
- Τιμολογιακή δύναμη.
- Υψηλό κόστος αλλαγής προμηθευτή ή πλατφόρμας.
- Network Effects.
- Κλίμακα λειτουργιών.
- Τεχνολογική εξειδίκευση ή προστατευόμενη πνευματική ιδιοκτησία.
Ωστόσο, υψηλό ROIC δεν αποδεικνύει από μόνο του ότι υπάρχει διατηρήσιμο ανταγωνιστικό πλεονέκτημα.
Μπορεί να επηρεάζεται από κυκλικές συνθήκες, εξαιρετικά χαμηλή λογιστική βάση κεφαλαίων ή προσωρινά ευνοϊκές συνθήκες.
Χρειάζεται να αξιολογούμε αν η επιχείρηση μπορεί να διατηρεί τις αποδόσεις αυτές καθώς αυξάνει το μέγεθός της.
15. Τα 6 Λάθη που Πρέπει να Αποφεύγουμε στην Ανάλυση ROIC
1. Σύγκριση ROIC Χωρίς Σύγκριση WACC
Το ROIC έχει μεγαλύτερη ερμηνευτική αξία όταν το συγκρίνουμε με το κόστος κεφαλαίου και με τον επιχειρηματικό κίνδυνο της εταιρείας.
2. Χρήση Net Income Αντί για NOPAT
Το Net Income περιλαμβάνει χρηματοοικονομικές και πιθανές μη λειτουργικές επιδράσεις. Η απλή αντικατάσταση του NOPAT με Net Income μπορεί να αλλοιώσει το νόημα του δείκτη.
3. Ασυνεπής Ορισμός Invested Capital
Εάν αλλάζουμε μεθοδολογία μεταξύ διαφορετικών ετών ή επιχειρήσεων, η σύγκριση μπορεί να είναι παραπλανητική.
4. Αγνόηση Goodwill και Εξαγορών
Οι εξαγορές μπορούν να μεταβάλουν σημαντικά το Invested Capital. Η αντιμετώπιση του goodwill επηρεάζει τη σύγκριση των αποδόσεων.
5. Αξιολόγηση Μόνο Μιας Χρονιάς
Το ROIC μπορεί να εμφανίζεται προσωρινά αυξημένο σε ευνοϊκές κυκλικές συνθήκες.
Η ανάλυση της τάσης πολλών ετών βοηθά να ξεχωρίσουμε τις επαναλαμβανόμενες επιδόσεις από προσωρινές μεταβολές.
6. Σύγχυση Historical ROIC και Incremental ROIC
Το ιστορικό ROIC μάς δείχνει την απόδοση του ήδη επενδυμένου κεφαλαίου.
Το Incremental ROIC προσπαθεί να αξιολογήσει την απόδοση που παράγεται από τα πρόσθετα κεφάλαια που επενδύονται.
Μια εταιρεία μπορεί να έχει εξαιρετικό ιστορικό ROIC αλλά να δυσκολεύεται να επενδύσει νέα κεφάλαια με την ίδια αποτελεσματικότητα.
Για αυτό, όταν εξετάζουμε μελλοντική ανάπτυξη, είναι σημαντικό να αξιολογούμε τη βιωσιμότητα των αποδόσεων στις νέες επενδύσεις.
16. ROIC και Discounted Cash Flow (DCF)
Το ROIC συνδέεται άμεσα με τη διαδικασία εταιρικής αποτίμησης.
Σε ένα DCF μοντέλο, η αξία μιας εταιρείας εξαρτάται από τις προβλεπόμενες μελλοντικές ταμειακές ροές και τον κίνδυνο αυτών των ροών.
Η δυνατότητα μιας εταιρείας να αυξάνει τα έσοδα και να διατηρεί υψηλή απόδοση επενδυμένου κεφαλαίου επηρεάζει το πόσα χρήματα χρειάζεται να επανεπενδύσει για να υποστηρίξει την ανάπτυξή της.
Σε ένα απλοποιημένο μοντέλο σταθερής ανάπτυξης, μπορούμε να συσχετίσουμε:
Growth ≈ Reinvestment Rate × Incremental ROIC
Αυτή η σχέση βοηθά να κατανοήσουμε γιατί δύο εταιρείες με τον ίδιο ρυθμό ανάπτυξης μπορεί να έχουν διαφορετικές ανάγκες επανεπένδυσης.
Μια εταιρεία που επενδύει αποδοτικότερα μπορεί, υπό κατάλληλες παραδοχές, να υποστηρίζει την ίδια ανάπτυξη δεσμεύοντας μικρότερο μέρος των οικονομικών της πόρων.
Ωστόσο, στην πραγματική αποτίμηση πρέπει να εξετάζουμε την ποιότητα των προβλέψεων, τη διάρκεια των ανταγωνιστικών πλεονεκτημάτων, τον κύκλο ζωής της επιχείρησης και την αλλαγή των αποδόσεων στο μέλλον.
ΔΙΑΒΑΣΕ ΤΟΝ ΠΛΗΡΗ ΟΔΗΓΟ DCF VALUATION →
17. Πρακτικό Checklist για Ανάλυση ROIC
Πριν αξιολογήσουμε μια μετοχή, μπορούμε να χρησιμοποιήσουμε τις παρακάτω ερωτήσεις:
- Πώς έχει εξελιχθεί το ROIC τα τελευταία 5–10 χρόνια;
- Βρίσκεται σταθερά πάνω από το εκτιμώμενο WACC;
- Πόσο ευαίσθητο είναι το ROIC στις οικονομικές συνθήκες;
- Πώς συγκρίνεται με αντίστοιχες εταιρείες του ίδιου κλάδου;
- Πόσο κεφάλαιο χρειάζεται η επιχείρηση για να αναπτυχθεί;
- Ποιες επενδύσεις επηρεάζουν το μελλοντικό Invested Capital;
- Υπάρχουν λογιστικές ιδιαιτερότητες που επηρεάζουν τον υπολογισμό;
- Μπορεί η εταιρεία να διατηρήσει υψηλές αποδόσεις καθώς μεγαλώνει;
Οι απαντήσεις δεν οδηγούν αυτόματα σε απόφαση αγοράς ή πώλησης.
Βοηθούν όμως να σχηματίσουμε καλύτερη εικόνα για την οικονομική ποιότητα και την αποτελεσματικότητα της επιχείρησης.
18. Θεμελιώδης Ανάλυση με το TradeNoe
Για να αξιολογήσουμε μια εταιρεία δεν αρκεί να παρακολουθούμε την τιμή της μετοχής ή την αύξηση των κερδών.
Χρειάζεται να εξετάζουμε τη λειτουργική αποδοτικότητα, τις οικονομικές καταστάσεις, την αποτίμηση και τη σχέση μεταξύ ανάπτυξης και χρήσης κεφαλαίων.
Το TradeNoe συνδυάζει Stock Fundamental Analysis με εργαλεία Trading Journal, Performance Analytics και Trading Psychology.
Έτσι, μπορείς να οργανώνεις την ανάλυση εταιρειών και να αξιολογείς τη διαδικασία των συναλλαγών και των επενδυτικών σου αποφάσεων.
Η σωστή ανάλυση δεν αφορά μόνο το αν μια εταιρεία αναπτύσσεται, αλλά και το πόσο αποτελεσματικά χρησιμοποιεί τα κεφάλαιά της.
19. Freedom Challenge: Χτίζοντας μια Πειθαρχημένη Διαδικασία
Η κατανόηση χρηματοοικονομικών δεικτών όπως το ROIC είναι σημαντική για όποιον θέλει να αξιολογεί καλύτερα τις εταιρείες.
Όμως στο trading, η γνώση πρέπει να συνοδεύεται από συγκεκριμένους κανόνες και αποτελεσματική διαχείριση κινδύνου.
Το Freedom Challenge του Trading Lab Greece απευθύνεται σε όσους θέλουν να προσεγγίσουν τις αγορές με περισσότερο οργανωμένη εκπαιδευτική διαδικασία.
Η προσέγγιση δίνει έμφαση στη μελέτη της αγοράς, τη δημιουργία Trading Plan, το Risk Management και την Trading Psychology.
Η εκπαίδευση δεν εγγυάται κερδοφορία και δεν υποκαθιστά την ανεξάρτητη αξιολόγηση των επενδυτικών κινδύνων.
ΜΑΘΕ ΓΙΑ ΤΟ FREEDOM CHALLENGE →
20. Συχνές Ερωτήσεις για το ROIC (FAQ)
Τι σημαίνει ROIC;
ROIC σημαίνει Return on Invested Capital και αποτελεί δείκτη απόδοσης των κεφαλαίων που χρησιμοποιεί μια επιχείρηση στις λειτουργικές της δραστηριότητες.
Πώς υπολογίζεται το ROIC;
Μια συνηθισμένη μέθοδος είναι NOPAT δια Average Invested Capital, επί 100.
Είναι καλό ένα ROIC 15%;
Εξαρτάται από το κόστος κεφαλαίου, τον κλάδο, τη λογιστική μεθοδολογία και τη διατηρησιμότητα της απόδοσης. ROIC 15% με WACC 10% υποδηλώνει θετικό οικονομικό spread με τις συγκεκριμένες παραδοχές.
Ποια είναι η διαφορά ROIC και ROE;
Το ROIC εστιάζει στην απόδοση των επενδυμένων λειτουργικών κεφαλαίων, ενώ το ROE αξιολογεί την απόδοση των λογιστικών ιδίων κεφαλαίων που αναλογούν στους μετόχους.
Τι είναι το ROIC Spread;
Είναι η διαφορά μεταξύ ROIC και WACC και χρησιμοποιείται για την αξιολόγηση της λειτουργικής απόδοσης σε σχέση με το κόστος κεφαλαίου.
Μπορεί μια εταιρεία να αυξάνει τα κέρδη της αλλά να μην δημιουργεί οικονομική αξία;
Ναι. Εάν οι πρόσθετες επενδύσεις δημιουργούν αποδόσεις χαμηλότερες από το κόστος κεφαλαίου, η αύξηση των κερδών δεν συνεπάγεται απαραίτητα αύξηση της οικονομικής αξίας.
Είναι το ROIC αρκετό για να αγοράσω μια μετοχή;
Όχι. Πρέπει να συνδυάζεται με ανάλυση ταμειακών ροών, χρηματοοικονομικής θέσης, ανταγωνιστικών πλεονεκτημάτων, κινδύνου και αποτίμησης.
Συμπέρασμα: Η Πραγματική Αξία Βρίσκεται στην Απόδοση του Κεφαλαίου
Η ανάπτυξη των πωλήσεων και των κερδών είναι σημαντική, αλλά δεν αρκεί για να αξιολογήσουμε την οικονομική ποιότητα μιας εταιρείας.
Το Return on Invested Capital μάς βοηθά να κατανοήσουμε πόσο αποτελεσματικά χρησιμοποιούνται τα κεφάλαια που έχουν επενδυθεί στις λειτουργικές δραστηριότητες.
Η σύγκριση ROIC και WACC μάς επιτρέπει να εξετάσουμε αν οι λειτουργικές αποδόσεις υπερβαίνουν το εκτιμώμενο κόστος κεφαλαίου.
Για πληρέστερη αξιολόγηση πρέπει να εξετάζουμε τη διαχρονική τάση του ROIC, την απόδοση νέων επενδύσεων, την ποιότητα των οικονομικών δεδομένων και τη χρηματιστηριακή αποτίμηση.
Η καλύτερη εταιρεία δεν είναι απαραίτητα αυτή που αναπτύσσεται ταχύτερα. Είναι εκείνη που μπορεί να επενδύει κεφάλαια αποδοτικά και να διατηρεί οικονομική αξία μακροπρόθεσμα.
Για περισσότερα εκπαιδευτικά άρθρα σχετικά με Fundamental Analysis, Investing και Stock Valuation, ακολούθησε το Trading Lab Greece.
Πηγές και Περαιτέρω Μελέτη
- McKinsey — How Are Companies Valued?
- McKinsey — Which Metrics Really Drive Total Returns to Shareholders?
- Corporate Finance Institute — Return on Invested Capital
- McKinsey — Balancing ROIC and Growth to Build Value
Αποποίηση Ευθύνης: Το άρθρο παρέχεται αποκλειστικά για εκπαιδευτικούς και ενημερωτικούς σκοπούς. Δεν αποτελεί εξατομικευμένη επενδυτική συμβουλή ή σύσταση αγοράς ή πώλησης χρηματοοικονομικών προϊόντων. Όλα τα αριθμητικά παραδείγματα της Alpha Technologies και των επενδυτικών σχεδίων είναι υποθετικά. Οι υπολογισμοί ROIC, WACC και Economic Profit εξαρτώνται από τις λογιστικές προσαρμογές και τις παραδοχές κάθε ανάλυσης. Οι επενδύσεις και το trading ενέχουν κίνδυνο απώλειας κεφαλαίου.
Το περιεχόμενο παρέχεται αποκλειστικά για εκπαιδευτικούς και ενημερωτικούς σκοπούς και δεν αποτελεί επενδυτική συμβουλή ή εξατομικευμένη επενδυτική σύσταση. Το trading και οι επενδύσεις ενέχουν κίνδυνο απώλειας κεφαλαίου.