Μια εταιρεία μπορεί να ανακοινώνει εντυπωσιακά κέρδη, να παρουσιάζει αυξανόμενα έσοδα και να προσελκύει το ενδιαφέρον των επενδυτών.
Υπάρχει όμως μια ερώτηση που συχνά παραβλέπεται:
Πόσα πραγματικά μετρητά δημιουργεί αυτή η εταιρεία;
Τα λογιστικά κέρδη και οι πραγματικές ταμειακές ροές δεν είναι πάντοτε το ίδιο πράγμα. Μια επιχείρηση μπορεί να εμφανίζει θετικό Net Income, αλλά ταυτόχρονα να καταναλώνει σημαντικά ποσά μετρητών για τη λειτουργία της.
Ακριβώς εδώ αποκτά ιδιαίτερη σημασία η Κατάσταση Ταμειακών Ροών (Cash Flow Statement).
Τα κέρδη μάς δείχνουν τη λογιστική απόδοση μιας εταιρείας. Οι ταμειακές ροές μάς βοηθούν να καταλάβουμε πώς παράγονται και χρησιμοποιούνται τα χρήματά της.
Σε αυτόν τον οδηγό θα μάθουμε πώς να διαβάζουμε ένα Cash Flow Statement, να υπολογίζουμε το Free Cash Flow και να εντοπίζουμε ενδείξεις οικονομικής ισχύος ή χρηματοοικονομικού κινδύνου.
1. Τι Είναι το Cash Flow Statement;
Το Cash Flow Statement είναι μία από τις βασικές οικονομικές καταστάσεις μιας επιχείρησης.
Παρουσιάζει τις εισροές και εκροές μετρητών και ταμειακών ισοδυνάμων κατά τη διάρκεια μιας συγκεκριμένης λογιστικής περιόδου.
Σε αντίθεση με τον ισολογισμό, που απεικονίζει την οικονομική θέση μιας εταιρείας σε μία συγκεκριμένη ημερομηνία, η κατάσταση ταμειακών ροών δείχνει πώς μεταβλήθηκαν τα διαθέσιμα μέσα σε μια περίοδο.
Σύμφωνα με το λογιστικό πρότυπο IAS 7, οι ταμειακές ροές ταξινομούνται σε τρεις κατηγορίες:
- Operating Cash Flow (CFO): Ταμειακές ροές από λειτουργικές δραστηριότητες.
- Investing Cash Flow (CFI): Ταμειακές ροές από επενδυτικές δραστηριότητες.
- Financing Cash Flow (CFF): Ταμειακές ροές από χρηματοδοτικές δραστηριότητες.
Για ένα απλοποιημένο παράδειγμα χωρίς συναλλαγματικές διαφορές ή άλλες προσαρμογές:
Net Change in Cash = CFO + CFI + CFF
Αν μια εταιρεία δημιουργήσει €90 εκατομμύρια από τη λειτουργία της, δαπανήσει €60 εκατομμύρια σε επενδυτικές δραστηριότητες και χρησιμοποιήσει €5 εκατομμύρια για χρηματοδοτικές δραστηριότητες, η καθαρή μεταβολή των μετρητών της θα είναι:
€90M − €60M − €5M = +€25M
Στο τέλος της περιόδου, η εταιρεία θα διαθέτει €25 εκατομμύρια περισσότερα μετρητά, εφόσον δεν υπάρχουν άλλοι παράγοντες που επηρεάζουν τη συμφωνία των διαθεσίμων.
2. Γιατί τα Κέρδη Δεν Είναι Ίδια με τις Ταμειακές Ροές;
Για να κατανοήσουμε τη σημασία των ταμειακών ροών, πρέπει πρώτα να γνωρίζουμε πώς λειτουργεί η Accrual Accounting, δηλαδή η λογιστική αρχή των δεδουλευμένων.
Με αυτή τη μέθοδο, τα έσοδα και τα έξοδα αναγνωρίζονται όταν πληρούνται τα σχετικά λογιστικά κριτήρια, όχι απαραίτητα όταν εισπράττονται ή πληρώνονται τα αντίστοιχα ποσά.
Παράδειγμα: Πώληση χωρίς Άμεση Είσπραξη
Μια εταιρεία πραγματοποιεί πώληση €100.000 με πίστωση.
Η πώληση μπορεί να καταγραφεί ως έσοδο στην κατάσταση αποτελεσμάτων, παρότι ο πελάτης θα πληρώσει μετά από 90 ημέρες.
Έτσι, η εταιρεία εμφανίζει έσοδα αλλά δεν έχει ακόμη εισπράξει τα μετρητά.
Μέχρι την είσπραξη, το σχετικό ποσό εμφανίζεται στα Accounts Receivable, δηλαδή στις εμπορικές απαιτήσεις.
Παράδειγμα: Αποσβέσεις
Μια εταιρεία έχει αγοράσει εξοπλισμό, ο οποίος αποσβένεται λογιστικά κατά τη διάρκεια της ωφέλιμης ζωής του.
Η απόσβεση μειώνει τα λογιστικά κέρδη, αλλά δεν συνεπάγεται νέα εκροή μετρητών τη στιγμή που αναγνωρίζεται το έξοδο.
Γι’ αυτό, στην έμμεση μέθοδο υπολογισμού του Operating Cash Flow, οι αποσβέσεις συνήθως προστίθενται πίσω στο Net Income.
Μια κερδοφόρα εταιρεία μπορεί να αντιμετωπίσει πρόβλημα ρευστότητας εάν δεν εισπράττει εγκαίρως ή εάν οι ταμειακές της ανάγκες είναι υπερβολικά μεγάλες.
3. Operating Cash Flow: Τα Χρήματα που Δημιουργεί η Κανονική Λειτουργία
Το Operating Cash Flow (CFO), που συχνά ονομάζεται και Cash Flow from Operations, δείχνει τις ταμειακές ροές που συνδέονται με τις βασικές λειτουργικές δραστηριότητες μιας επιχείρησης.
Περιλαμβάνει, ανάλογα με το εφαρμοζόμενο λογιστικό πλαίσιο και τη φύση της δραστηριότητας, εισπράξεις από πελάτες και πληρωμές για λειτουργικά έξοδα.
Για πολλές μη χρηματοοικονομικές επιχειρήσεις αποτελεί έναν σημαντικό δείκτη της ικανότητάς τους να δημιουργούν μετρητά από τη λειτουργία τους.
Direct Method και Indirect Method
Υπάρχουν δύο βασικοί τρόποι παρουσίασης του CFO:
- Direct Method: Παρουσιάζει σημαντικές κατηγορίες άμεσων εισπράξεων και πληρωμών.
- Indirect Method: Ξεκινά από το λογιστικό αποτέλεσμα και πραγματοποιεί προσαρμογές για μη ταμειακά στοιχεία και μεταβολές λειτουργικών απαιτήσεων και υποχρεώσεων.
Η έμμεση μέθοδος είναι ιδιαίτερα χρήσιμη για να κατανοούμε τις διαφορές μεταξύ Net Income και Operating Cash Flow.
4. Πρακτικός Υπολογισμός του Operating Cash Flow
Ας χρησιμοποιήσουμε την υποθετική εταιρεία Alpha Technologies.
Όλα τα παρακάτω ποσά αναφέρονται σε εκατομμύρια ευρώ.
| Στοιχείο | € εκατ. |
|---|---|
| Net Income | 80 |
| Depreciation & Amortization | +25 |
| Stock-Based Compensation | +10 |
| Αύξηση Accounts Receivable | −20 |
| Αύξηση Inventory | −15 |
| Αύξηση Accounts Payable | +10 |
| Operating Cash Flow | 90 |
Υποθέτουμε ότι αυτές είναι όλες οι απαραίτητες προσαρμογές του συγκεκριμένου παραδείγματος.
Ο υπολογισμός είναι:
CFO = 80 + 25 + 10 − 20 − 15 + 10
Operating Cash Flow = €90M
Γιατί Αφαιρούμε την Αύξηση των Accounts Receivable;
Επειδή οι απαιτήσεις από πελάτες αυξήθηκαν κατά €20 εκατομμύρια, υποθέτουμε ότι αυτό αντιπροσωπεύει έσοδα που αναγνωρίστηκαν αλλά δεν εισπράχθηκαν μέσα στην περίοδο.
Η συγκεκριμένη μεταβολή μειώνει το CFO στην έμμεση μέθοδο.
Γιατί Αφαιρούμε την Αύξηση των Αποθεμάτων;
Επειδή η αύξηση των αποθεμάτων δεσμεύει λειτουργικό κεφάλαιο κίνησης.
Η επιχείρηση μπορεί να χρειάζεται περισσότερα χρήματα για πρώτες ύλες και προϊόντα πριν τα μετατρέψει σε πωλήσεις και εισπράξεις.
Γιατί Προσθέτουμε την Αύξηση των Accounts Payable;
Επειδή, στο παράδειγμά μας, οι υποχρεώσεις προς προμηθευτές αυξήθηκαν, επιτρέποντας στην εταιρεία να καθυστερήσει την εκροή ορισμένων πληρωμών.
Αυτό βελτιώνει προσωρινά το CFO.
Ωστόσο, η αύξηση των Accounts Payable δεν αποτελεί απαραίτητα μόνιμη βελτίωση στην παραγωγή μετρητών.
5. Investing Cash Flow: Πού Επενδύει τα Χρήματά της η Εταιρεία;
Το Investing Cash Flow (CFI) παρουσιάζει τις ταμειακές ροές που σχετίζονται με την απόκτηση και διάθεση μακροπρόθεσμων περιουσιακών στοιχείων και ορισμένων επενδύσεων.
Μπορεί να περιλαμβάνει:
- Αγορά εξοπλισμού και εγκαταστάσεων.
- Ανάπτυξη ή απόκτηση κεφαλαιοποιούμενων άυλων στοιχείων.
- Αγορά ή πώληση επενδύσεων που δεν αποτελούν cash equivalents.
- Εξαγορές άλλων επιχειρήσεων.
- Εισπράξεις από πώληση παγίων.
Είναι Αρνητικό το Investing Cash Flow ένα Κακό Σημάδι;
Όχι απαραίτητα.
Μια επιχείρηση μπορεί να έχει αρνητικό Investing Cash Flow επειδή επενδύει σε νέες εγκαταστάσεις, τεχνολογία ή εξαγορές που ενδέχεται να δημιουργήσουν μελλοντικά έσοδα.
Το σημαντικό είναι να εξετάσουμε εάν αυτές οι επενδύσεις δημιουργούν ικανοποιητικές αποδόσεις κεφαλαίου.
Για παράδειγμα, η Alpha Technologies:
- Δαπανά €45M σε Capital Expenditures (CapEx).
- Δαπανά €15M για εξαγορά μικρότερης επιχείρησης.
Investing Cash Flow = −€45M − €15M = −€60M
Το αρνητικό ποσό δεν σημαίνει από μόνο του ότι η επιχείρηση παρουσιάζει λειτουργικό πρόβλημα.
6. Financing Cash Flow: Πώς Χρηματοδοτείται η Επιχείρηση;
Το Financing Cash Flow (CFF) περιλαμβάνει τις ταμειακές ροές που επηρεάζουν τη χρηματοδότηση της εταιρείας από δανειστές και μετόχους.
Συνήθη παραδείγματα είναι:
- Έκδοση νέων μετοχών.
- Είσπραξη χρημάτων από νέα δάνεια.
- Αποπληρωμή δανείων.
- Επαναγορές μετοχών (Share Buybacks).
- Πληρωμές μερισμάτων, ανάλογα με την εφαρμοζόμενη λογιστική ταξινόμηση.
Σημείωση: η ταξινόμηση ορισμένων ταμειακών ροών, όπως τόκων και μερισμάτων, εξαρτάται από το εφαρμοζόμενο λογιστικό πρότυπο και τις σχετικές απαιτήσεις.
Παράδειγμα Financing Cash Flow
Η Alpha Technologies πραγματοποιεί τις εξής χρηματοδοτικές συναλλαγές:
| Συναλλαγή | € εκατ. |
|---|---|
| Νέος δανεισμός | +40 |
| Αποπληρωμή δανείων | −20 |
| Μερίσματα | −15 |
| Επαναγορές μετοχών | −10 |
| Financing Cash Flow | −5 |
CFF = 40 − 20 − 15 − 10 = −€5M
Η εταιρεία χρησιμοποιεί καθαρά €5 εκατομμύρια σε χρηματοδοτικές δραστηριότητες.
Ένα αρνητικό CFF μπορεί να προκύπτει από αποπληρωμή χρέους, διανομή μερισμάτων ή επαναγορές μετοχών. Δεν αποτελεί αυτομάτως αρνητική εξέλιξη.
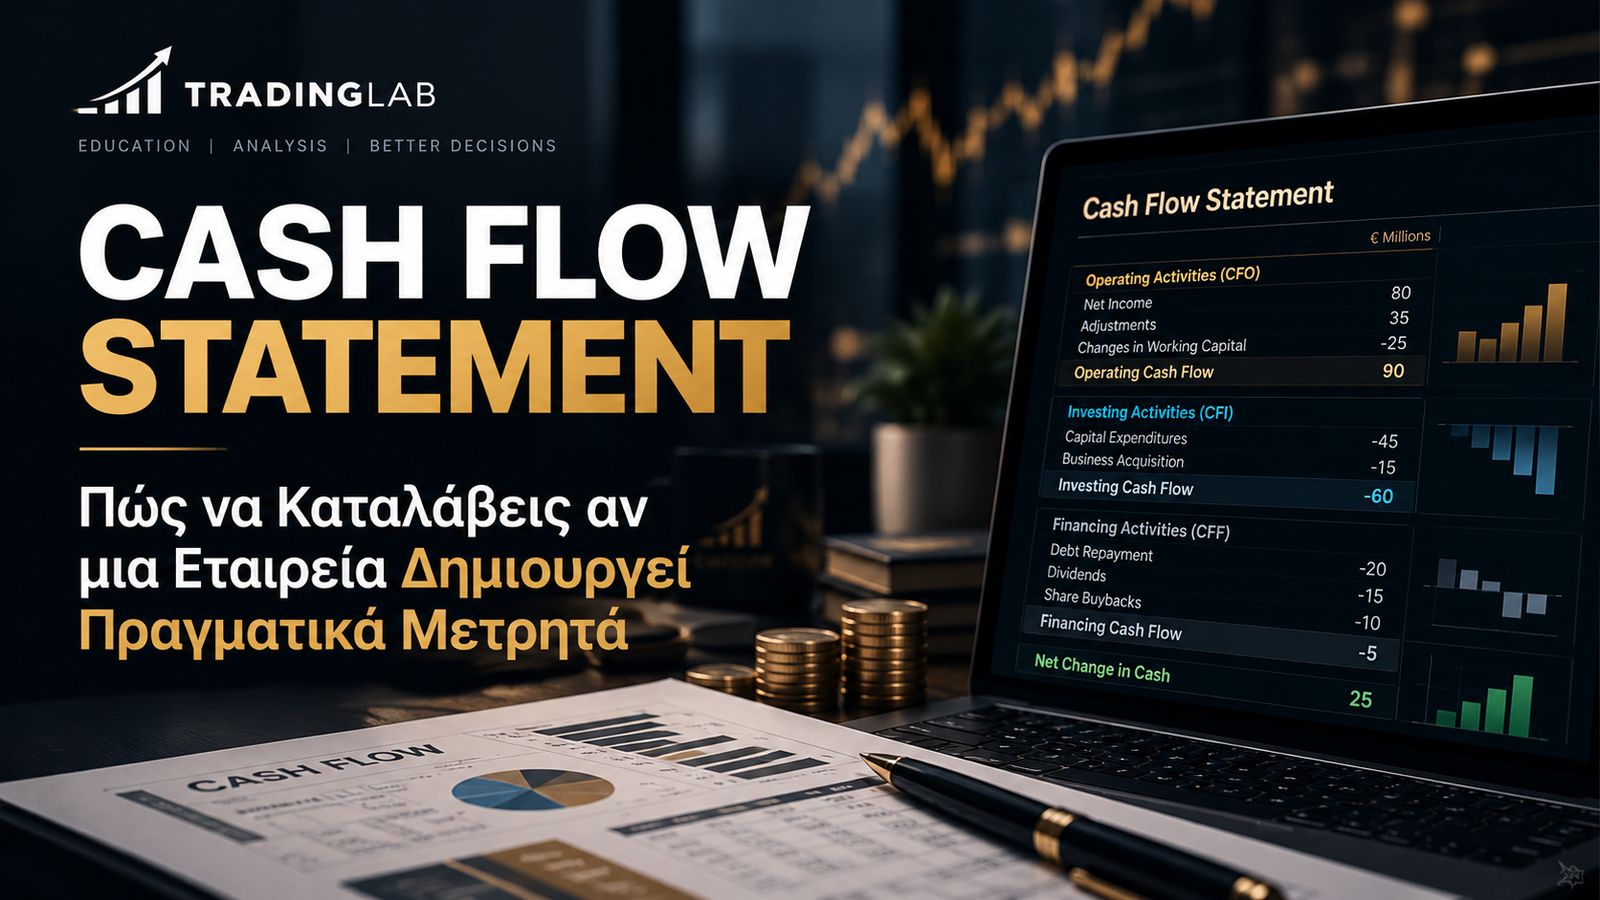
7. Ολοκληρωμένο Cash Flow Statement: Alpha Technologies
Ας συνδυάσουμε τώρα τις τρεις κατηγορίες ταμειακών ροών.
| Cash Flow Statement | € εκατ. |
|---|---|
| Net Income | 80 |
| Non-cash Adjustments | +35 |
| Net Working Capital Adjustments | −25 |
| Operating Cash Flow | 90 |
| Capital Expenditures | −45 |
| Business Acquisition | −15 |
| Investing Cash Flow | −60 |
| New Borrowings | +40 |
| Debt Repayment | −20 |
| Dividends | −15 |
| Share Buybacks | −10 |
| Financing Cash Flow | −5 |
| Net Change in Cash | +25 |
| Beginning Cash | 100 |
| Ending Cash | 125 |
Η εξίσωση επιβεβαιώνεται:
€90M − €60M − €5M = +€25M
Εφόσον τα αρχικά διαθέσιμα ήταν €100 εκατομμύρια, η εταιρεία κλείνει τη χρήση με €125 εκατομμύρια σε cash και cash equivalents.
Αυτό είναι το βασικό σημείο σύνδεσης του Cash Flow Statement με τα ταμειακά διαθέσιμα που εμφανίζονται στον ισολογισμό.
8. Free Cash Flow: Πόσα Μετρητά Απομένουν Μετά τις Επενδύσεις;
Το Free Cash Flow (FCF) είναι από τους σημαντικότερους δείκτες για τη θεμελιώδη ανάλυση μιας επιχείρησης.
Μια συνηθισμένη απλοποιημένη προσέγγιση υπολογισμού είναι:
Free Cash Flow = Operating Cash Flow − Capital Expenditures
Στην περίπτωση της Alpha Technologies:
FCF = €90M − €45M = €45M
Η επιχείρηση παρήγαγε €45 εκατομμύρια Free Cash Flow μετά τις κεφαλαιουχικές δαπάνες που περιλαμβάνονται στον υπολογισμό.
Το ποσό αυτό μπορεί να χρησιμοποιηθεί, ανάλογα με τις ανάγκες της εταιρείας, για εξυπηρέτηση χρέους, μερίσματα, επαναγορές μετοχών, πρόσθετες επενδύσεις ή αύξηση των διαθεσίμων.
Προσοχή: Το FCF δεν είναι υποχρεωτικά ένας τυποποιημένος λογιστικός δείκτης με απόλυτα ενιαίο ορισμό. Διαφορετικές επιχειρήσεις και αναλυτές μπορεί να χρησιμοποιούν προσαρμοσμένες εκδοχές του.
Επίσης, το παραπάνω FCF δεν ταυτίζεται απαραίτητα με το Free Cash Flow to the Firm (FCFF) που χρησιμοποιούμε σε ένα DCF Valuation.
Το FCFF απαιτεί συνεπή προσέγγιση σχετικά με τη χρηματοδότηση, τις ταμειακές ροές και το Discount Rate.
9. Free Cash Flow Margin: Πόσα Μετρητά Παράγει κάθε Ευρώ Πωλήσεων;
Μπορούμε να συγκρίνουμε το Free Cash Flow με τα έσοδα της επιχείρησης.
FCF Margin = Free Cash Flow / Revenue × 100
Ας υποθέσουμε ότι η Alpha Technologies είχε ετήσιο Revenue €600 εκατομμύρια.
FCF Margin = €45M / €600M × 100 = 7,5%
Αυτό σημαίνει ότι, με βάση τον ορισμό FCF που χρησιμοποιούμε, η εταιρεία δημιούργησε €7,50 Free Cash Flow ανά €100 πωλήσεων.
Ένα υψηλότερο FCF Margin μπορεί να δείχνει καλή μετατροπή εσόδων σε μετρητά, αλλά η ερμηνεία του εξαρτάται από τον κλάδο και τις επενδυτικές ανάγκες της επιχείρησης.
Μια εταιρεία παραγωγής ημιαγωγών, για παράδειγμα, μπορεί να χρειάζεται σημαντικά περισσότερες κεφαλαιουχικές δαπάνες από μια επιχείρηση λογισμικού.
Επομένως, οι συγκρίσεις πρέπει να γίνονται μεταξύ επιχειρήσεων με παρόμοια οικονομικά χαρακτηριστικά.
10. Cash Conversion: Μετατρέπονται τα Κέρδη σε Μετρητά;
Ένας χρήσιμος, αλλά όχι απόλυτος, δείκτης είναι ο λόγος Operating Cash Flow προς Net Income.
Operating Cash Flow / Net Income
Στην Alpha Technologies:
€90M / €80M = 1,125x
Αυτό σημαίνει ότι η εταιρεία δημιούργησε περίπου €1,13 λειτουργικών ταμειακών ροών για κάθε €1 λογιστικού καθαρού κέρδους.
Ωστόσο, ένας υψηλός δείκτης δεν αποδεικνύει από μόνος του ότι τα κέρδη είναι ποιοτικά.
Μπορεί προσωρινά να επηρεάζεται από:
- Αύξηση υποχρεώσεων προς προμηθευτές.
- Μείωση αποθεμάτων.
- Μεγάλες μη ταμειακές δαπάνες.
- Εφάπαξ μεταβολές κεφαλαίου κίνησης.
Ειδικά όταν τα καθαρά κέρδη είναι πολύ μικρά, αρνητικά ή περιλαμβάνουν μεγάλα έκτακτα στοιχεία, ο δείκτης χρειάζεται προσεκτική ερμηνεία.
11. Γιατί Πρέπει να Εξετάζουμε Πολλά Έτη και Όχι Μόνο Ένα;
Μια μεμονωμένη χρονιά μπορεί να παρουσιάζει ασυνήθιστα υψηλές ή χαμηλές ταμειακές ροές.
Για καλύτερη εικόνα εξετάζουμε την εξέλιξη του Free Cash Flow σε βάθος χρόνου.
Ας υποθέσουμε ότι η ίδια εταιρεία παρουσιάζει τα ακόλουθα αποτελέσματα:
| € εκατ. | Έτος 1 | Έτος 2 | Έτος 3 |
|---|---|---|---|
| Operating Cash Flow | 60 | 75 | 90 |
| Capital Expenditures | 30 | 35 | 45 |
| Free Cash Flow | 30 | 40 | 45 |
Το Free Cash Flow αυξάνεται από €30 εκατομμύρια σε €45 εκατομμύρια μέσα στην εξεταζόμενη τριετία.
Αυτό αποτελεί μια θετική ένδειξη, αλλά δεν αρκεί από μόνο του για τελικό συμπέρασμα.
Πρέπει να εξετάσουμε επίσης:
- Εάν η ανάπτυξη προέρχεται από βιώσιμες λειτουργικές δραστηριότητες.
- Εάν μειώθηκαν προσωρινά αναγκαίες κεφαλαιουχικές δαπάνες.
- Εάν η αύξηση προήλθε από μη επαναλαμβανόμενες μεταβολές Working Capital.
- Εάν οι επενδύσεις της εταιρείας επαρκούν για τη μακροπρόθεσμη λειτουργία και ανάπτυξή της.
12. Stock-Based Compensation: Είναι Πραγματικά Δωρεάν;
Η Stock-Based Compensation (SBC) είναι μια μορφή αμοιβής, συχνά με τη μορφή μετοχών ή δικαιωμάτων απόκτησης μετοχών.
Στην έμμεση μέθοδο του Cash Flow Statement, η μη ταμειακή λογιστική δαπάνη SBC συνήθως προστίθεται πίσω κατά τη συμφωνία του Net Income με το Operating Cash Flow.
Αυτό όμως δεν σημαίνει ότι η SBC δεν έχει οικονομικό κόστος.
Μπορεί να οδηγήσει σε αύξηση των μετοχών σε κυκλοφορία και σε αραίωση της συμμετοχής των υφιστάμενων μετόχων (Dilution).
Επιπλέον, μια εταιρεία μπορεί να χρησιμοποιεί μετρητά για Share Buybacks προκειμένου να αντισταθμίζει μέρος αυτής της αραίωσης.
Κατά την ανάλυση πρέπει να εξετάζουμε:
- Το ύψος της SBC σε σχέση με τα έσοδα.
- Την εξέλιξη των diluted shares outstanding.
- Το ποσό που χρησιμοποιείται για επαναγορές μετοχών.
- Την επίδραση της SBC στις οικονομικές αποδόσεις που αναλογούν στους μετόχους.
Μια μη ταμειακή λογιστική δαπάνη μπορεί να έχει σημαντικό οικονομικό κόστος για τους μετόχους.
13. Τα 6 Προειδοποιητικά Σημάδια στο Cash Flow Statement
1. Συνεχώς Αρνητικό Operating Cash Flow
Όταν μια ώριμη επιχείρηση εμφανίζει επανειλημμένα αρνητικές λειτουργικές ταμειακές ροές, πρέπει να κατανοήσουμε πώς χρηματοδοτεί τις καθημερινές της ανάγκες.
Για εταιρείες σε πρώιμο στάδιο ανάπτυξης, η εικόνα μπορεί να είναι διαφορετική και να απαιτεί άλλη αξιολόγηση.
2. Τα Κέρδη Αυξάνονται αλλά το CFO Υποχωρεί
Η απόκλιση μεταξύ Net Income και Operating Cash Flow μπορεί να δείχνει μεταβολές κεφαλαίου κίνησης, μη ταμειακά στοιχεία ή ανάγκη διερεύνησης της ποιότητας των κερδών.
3. Απαιτήσεις που Αυξάνονται Ταχύτερα από τα Έσοδα
Μια εταιρεία μπορεί να καταγράφει περισσότερες πωλήσεις αλλά να εισπράττει πιο αργά.
Αυτό μπορεί να αυξήσει την ανάγκη χρηματοδότησης του Working Capital.
4. Το Free Cash Flow Εξαρτάται από Προσωρινές Μειώσεις CapEx
Η μείωση των επενδύσεων μπορεί να αυξήσει προσωρινά το FCF.
Εάν όμως η εταιρεία αναβάλλει απαραίτητες δαπάνες συντήρησης ή ανάπτυξης, αυτή η βελτίωση μπορεί να μην είναι διατηρήσιμη.
5. Συνεχής Εξάρτηση από Νέο Δανεισμό ή Έκδοση Μετοχών
Η άντληση κεφαλαίων δεν αποτελεί απαραίτητα κακό σημάδι.
Ωστόσο, όταν μια εταιρεία χρειάζεται διαρκώς εξωτερική χρηματοδότηση για να καλύψει τις λειτουργικές της ανάγκες, ο επενδυτής πρέπει να αξιολογήσει τη βιωσιμότητα του επιχειρηματικού της μοντέλου.
6. Μεγάλη SBC σε Σχέση με τις Ταμειακές Ροές
Εάν η SBC αποτελεί σημαντικό μέρος του CFO, πρέπει να εξετάζουμε προσεκτικά την αραίωση μετοχών και τις σχετικές επαναγορές.
14. Πώς Συνδέονται το Cash Flow Statement και ο Ισολογισμός;
Οι οικονομικές καταστάσεις δεν πρέπει να εξετάζονται απομονωμένα.
Ο ισολογισμός παρουσιάζει τα περιουσιακά στοιχεία, τις υποχρεώσεις και τα ίδια κεφάλαια μιας εταιρείας σε μια συγκεκριμένη ημερομηνία.
Το Cash Flow Statement εξηγεί πώς οι ταμειακές δραστηριότητες επηρέασαν τα διαθέσιμά της κατά τη διάρκεια μιας περιόδου.
Για παράδειγμα:
- Η αύξηση των Accounts Receivable μπορεί να επηρεάζει αρνητικά το CFO.
- Η αγορά εξοπλισμού αυξάνει συνήθως τα σχετικά πάγια και προκαλεί επενδυτική εκροή.
- Η αποπληρωμή δανείων μειώνει τις σχετικές δανειακές υποχρεώσεις και χρησιμοποιεί μετρητά.
- Το τελικό Cash & Cash Equivalents συνδέεται με τα αντίστοιχα στοιχεία του ισολογισμού, με βάση τις απαιτούμενες συμφωνίες.
Για περισσότερες πληροφορίες σχετικά με τη χρηματοοικονομική θέση μιας εταιρείας, διάβασε και τον οδηγό μας για τον Ισολογισμό Εταιρείας (Balance Sheet).
15. Πώς Χρησιμοποιούμε το Cash Flow Statement σε DCF Valuation;
Οι ταμειακές ροές βρίσκονται στον πυρήνα της μεθόδου Discounted Cash Flow (DCF).
Για να εκτιμήσουμε την εσωτερική αξία μιας επιχείρησης, επιχειρούμε να προβλέψουμε τις μελλοντικές ταμειακές ροές της και να τις προεξοφλήσουμε στη σημερινή τους αξία.
Σε ένα DCF με Free Cash Flow to the Firm (FCFF) χρησιμοποιούμε ένα κατάλληλο προεξοφλητικό επιτόκιο, συνήθως το WACC.
Η θεμελιώδης ανάλυση του Cash Flow Statement μπορεί να μας βοηθήσει να εξετάσουμε:
- Πόσο σταθερή είναι η παραγωγή λειτουργικών μετρητών.
- Ποιες είναι οι επαναλαμβανόμενες κεφαλαιουχικές ανάγκες.
- Πώς εξελίσσεται το λειτουργικό Working Capital.
- Πόσο ρεαλιστικές είναι οι προβλέψεις ανάπτυξης.
- Ποια ποσά είναι επαναλαμβανόμενα και ποια έκτακτα.
Διάβασε επίσης τον οδηγό μας:
Πώς να Υπολογίσεις την Πραγματική Αξία μιας Μετοχής με DCF →
16. Fundamental Analysis με το TradeNoe
Η οικονομική ανάλυση μιας επιχείρησης απαιτεί περισσότερα από την παρακολούθηση των εσόδων και των λογιστικών κερδών.
Πρέπει να μπορούμε να εξετάζουμε τη ρευστότητα, τη δημιουργία ταμειακών ροών, το χρηματοοικονομικό χρέος και την αποτίμηση.
Το TradeNoe συνδυάζει θεμελιώδη ανάλυση μετοχών με εργαλεία Trading Journal, Performance Analytics και Trading Psychology.
Έτσι, η έρευνα μιας εταιρείας μπορεί να αποτελεί μέρος μιας πιο οργανωμένης διαδικασίας λήψης και αξιολόγησης επενδυτικών αποφάσεων.
Η κατανόηση των οικονομικών στοιχείων μιας εταιρείας έχει αξία όταν εντάσσεται σε μια πειθαρχημένη επενδυτική διαδικασία.
17. Freedom Challenge: Από την Ανάλυση στην Πειθαρχία
Η γνώση της θεμελιώδους ανάλυσης αποτελεί σημαντικό εργαλείο για όποιον θέλει να κατανοεί καλύτερα τις επιχειρήσεις και τις αγορές.
Στο trading, όμως, η γνώση πρέπει να συνοδεύεται από ένα συγκεκριμένο σύστημα λήψης αποφάσεων.
Το Freedom Challenge του Trading Lab Greece απευθύνεται σε όσους επιθυμούν να αναπτύξουν μια πιο οργανωμένη και πειθαρχημένη προσέγγιση στις χρηματοοικονομικές αγορές.
Η εκπαιδευτική προσέγγιση εστιάζει σε θέματα όπως:
- Τεχνική ανάλυση και δομή αγοράς.
- Trading Plan και καθορισμός κανόνων.
- Risk Management και διαχείριση θέσεων.
- Trading Psychology και πειθαρχία.
- Αξιολόγηση συναλλαγών και διαδικασίας.
Η εκπαίδευση δεν υποκαθιστά τη διαχείριση κινδύνου και δεν εγγυάται οικονομικά αποτελέσματα.
ΜΑΘΕ ΠΕΡΙΣΣΟΤΕΡΑ ΓΙΑ ΤΟ FREEDOM CHALLENGE →
18. Συχνές Ερωτήσεις (FAQ)
Τι είναι το Cash Flow Statement;
Είναι η οικονομική κατάσταση που καταγράφει τις εισροές και εκροές μετρητών μιας επιχείρησης κατά τη διάρκεια μιας συγκεκριμένης περιόδου, ταξινομημένες σε λειτουργικές, επενδυτικές και χρηματοδοτικές δραστηριότητες.
Ποια είναι η διαφορά Net Income και Operating Cash Flow;
Το Net Income αποτελεί λογιστικό μέγεθος κερδοφορίας, ενώ το Operating Cash Flow αποτυπώνει τις ταμειακές ροές από τις λειτουργικές δραστηριότητες.
Τι είναι το Free Cash Flow;
Ένας συνηθισμένος απλοποιημένος ορισμός είναι το Operating Cash Flow μείον τις Capital Expenditures.
Μπορεί μια εταιρεία να έχει κέρδη αλλά αρνητικό Cash Flow;
Ναι. Αυτό μπορεί να συμβεί λόγω μεταβολών στο Working Capital, μη ταμειακών λογιστικών στοιχείων ή σημαντικών επενδυτικών και χρηματοδοτικών εκροών, ανάλογα με το είδος της ταμειακής ροής που εξετάζουμε.
Είναι πάντα κακό το αρνητικό Investing Cash Flow;
Όχι. Μπορεί να σχετίζεται με παραγωγικές επενδύσεις, ανάπτυξη εγκαταστάσεων ή εξαγορές. Χρειάζεται να εξετάζουμε την οικονομική τους απόδοση.
Ποια είναι η σχέση Free Cash Flow και DCF;
Το DCF χρησιμοποιεί προβλέψεις κατάλληλα ορισμένων μελλοντικών ταμειακών ροών ώστε να εκτιμήσει τη σημερινή αξία μιας επιχείρησης ή των ιδίων κεφαλαίων της.
Συμπέρασμα: Τα Κέρδη Είναι Σημαντικά, αλλά τα Μετρητά Αποκαλύπτουν Περισσότερα
Το Cash Flow Statement είναι ένα από τα σημαντικότερα εργαλεία που διαθέτει ένας επενδυτής για να αξιολογήσει την οικονομική λειτουργία μιας επιχείρησης.
Μας επιτρέπει να εξετάσουμε εάν η εταιρεία δημιουργεί μετρητά από τη βασική της δραστηριότητα, πόσα επενδύει για το μέλλον και πώς χρηματοδοτεί τις ανάγκες της.
Η ανάλυση δεν πρέπει να περιορίζεται σε μια μόνο χρονιά ή σε έναν μεμονωμένο δείκτη.
Η πιο ολοκληρωμένη προσέγγιση συνδυάζει:
- Operating Cash Flow.
- Free Cash Flow.
- Capital Expenditures.
- Μεταβολές Working Capital.
- Χρηματοοικονομικό χρέος.
- Ποιότητα κερδών και αποτίμηση.
Μη ρωτάς μόνο πόσα κέρδη ανακοινώνει μια εταιρεία. Ρώτα πόσα μετρητά δημιουργεί, πού τα χρησιμοποιεί και αν αυτή η διαδικασία μπορεί να συνεχιστεί στο μέλλον.
Για περισσότερα εκπαιδευτικά άρθρα σχετικά με investing, fundamental analysis και τις χρηματοοικονομικές αγορές, ακολούθησε το Trading Lab Greece.
Πηγές και Περαιτέρω Μελέτη
- U.S. Securities and Exchange Commission — Beginner’s Guide to Financial Statements
- IFRS Foundation — IAS 7 Statement of Cash Flows
Αποποίηση Ευθύνης: Το άρθρο παρέχεται αποκλειστικά για εκπαιδευτικούς και ενημερωτικούς σκοπούς. Δεν αποτελεί εξατομικευμένη επενδυτική συμβουλή, οικονομική καθοδήγηση ή σύσταση αγοράς ή πώλησης χρηματοοικονομικών προϊόντων. Όλες οι οικονομικές καταστάσεις και τα αριθμητικά παραδείγματα της Alpha Technologies είναι υποθετικά. Η ερμηνεία των ταμειακών ροών εξαρτάται από τον επιχειρηματικό κλάδο, το εφαρμοζόμενο λογιστικό πλαίσιο και τα πραγματικά δεδομένα κάθε επιχείρησης. Οι επενδύσεις και το trading ενέχουν κίνδυνο απώλειας κεφαλαίου.
Το περιεχόμενο παρέχεται αποκλειστικά για εκπαιδευτικούς και ενημερωτικούς σκοπούς και δεν αποτελεί επενδυτική συμβουλή ή εξατομικευμένη επενδυτική σύσταση. Το trading και οι επενδύσεις ενέχουν κίνδυνο απώλειας κεφαλαίου.