Μια εταιρεία ανακοίνωσε αύξηση εσόδων κατά 25%. Η μετοχή της ανεβαίνει, οι αναλυτές εμφανίζονται αισιόδοξοι και οι επενδυτές μιλούν για ισχυρή ανάπτυξη.
Αυτό όμως δεν σημαίνει απαραίτητα ότι η εταιρεία έγινε πιο κερδοφόρα.
Τι συμβαίνει αν τα λειτουργικά της έξοδα αυξήθηκαν ακόμη περισσότερο; Τι γίνεται αν τα περιθώρια κέρδους μειώνονται ή αν η αύξηση των καθαρών κερδών προέρχεται από ένα έκτακτο λογιστικό γεγονός;
Για να απαντήσουμε σε αυτά τα ερωτήματα, πρέπει να γνωρίζουμε πώς να αναλύουμε την Κατάσταση Αποτελεσμάτων Χρήσης (Income Statement).
Η αύξηση των εσόδων δείχνει ότι μια εταιρεία αναπτύσσεται. Η εξέλιξη των περιθωρίων κέρδους μάς βοηθά να κατανοήσουμε την ποιότητα αυτής της ανάπτυξης.
Σε αυτόν τον οδηγό θα εξετάσουμε τα σημαντικότερα στοιχεία του Income Statement, θα αναλύσουμε ένα πλήρες αριθμητικό παράδειγμα και θα εντοπίσουμε τα βασικά σημάδια που πρέπει να παρακολουθεί ένας επενδυτής.
1. Τι Είναι το Income Statement;
Το Income Statement, γνωστό επίσης ως Profit and Loss Statement (P&L), παρουσιάζει την οικονομική απόδοση μιας επιχείρησης κατά τη διάρκεια μιας συγκεκριμένης περιόδου.
Συνήθως αφορά ένα τρίμηνο ή ένα οικονομικό έτος.
Περιλαμβάνει τα έσοδα, τα σχετικά κόστη, τα λειτουργικά έξοδα, τις χρηματοοικονομικές επιβαρύνσεις, τους φόρους και το τελικό λογιστικό αποτέλεσμα.
Σε ένα απλοποιημένο επίπεδο:
Revenue − Expenses = Net Income
Στην πραγματικότητα, η ανάλυση δεν περιορίζεται σε μία αφαίρεση. Υπάρχουν αρκετά επίπεδα κερδοφορίας, καθένα από τα οποία μας προσφέρει διαφορετικές πληροφορίες.
Το Income Statement διαφέρει από τον Balance Sheet, ο οποίος απεικονίζει την οικονομική θέση μιας εταιρείας σε συγκεκριμένη ημερομηνία, και από το Cash Flow Statement, το οποίο εξηγεί τις ταμειακές ροές μιας περιόδου.
2. Revenue: Από Πού Προέρχονται τα Έσοδα;
Το Revenue αποτελεί την αξία των εσόδων που αναγνωρίζει μια επιχείρηση από τις δραστηριότητές της.
Ανάλογα με τον επιχειρηματικό κλάδο, μπορεί να προέρχεται από:
- Πωλήσεις φυσικών προϊόντων.
- Παροχή υπηρεσιών.
- Συνδρομές λογισμικού.
- Άδειες χρήσης και συμβόλαια.
- Διαφημιστικές υπηρεσίες.
- Άλλες συμβατικές εμπορικές δραστηριότητες.
Η αναγνώριση εσόδων ακολουθεί συγκεκριμένους λογιστικούς κανόνες. Δεν προϋποθέτει πάντοτε την άμεση είσπραξη των αντίστοιχων μετρητών.
Revenue Growth
Ο ρυθμός ανάπτυξης εσόδων υπολογίζεται ως:
Revenue Growth = (Current Revenue − Previous Revenue) / Previous Revenue × 100
Ας υποθέσουμε ότι η Alpha Technologies είχε:
- Revenue προηγούμενης χρήσης: €500M.
- Revenue τρέχουσας χρήσης: €600M.
Ο υπολογισμός είναι:
Revenue Growth = (€600M − €500M) / €500M × 100 = 20%
Η εταιρεία αύξησε τα έσοδά της κατά 20%.
Ωστόσο, η αύξηση των εσόδων δεν αρκεί για να αξιολογήσουμε την ποιότητα της ανάπτυξης.
Πρέπει επίσης να εξετάσουμε αν προέρχεται από αύξηση τιμών, μεγαλύτερο όγκο πωλήσεων, εξαγορές, νέους πελάτες ή μεταβολές στο προϊόν και στο επιχειρηματικό μοντέλο.
3. Cost of Revenue και COGS: Πόσο Κοστίζουν οι Πωλήσεις;
Το Cost of Goods Sold (COGS) ή, ευρύτερα, Cost of Revenue, αφορά το κόστος που συνδέεται με την παραγωγή των αγαθών ή την παροχή των υπηρεσιών από τις οποίες προέρχονται τα έσοδα.
Ανάλογα με την εταιρεία, μπορεί να περιλαμβάνει:
- Πρώτες ύλες και υλικά.
- Άμεση εργασία παραγωγής.
- Κόστη κατασκευής.
- Κόστη φιλοξενίας και υποδομής ορισμένων ψηφιακών υπηρεσιών.
- Άλλα άμεσα κόστη παροχής προϊόντων ή υπηρεσιών.
Δεν ταξινομούν όλες οι επιχειρήσεις τα έξοδα με τον ίδιο τρόπο. Για αυτό χρειάζεται να εξετάζουμε τις σημειώσεις των οικονομικών καταστάσεων πριν συγκρίνουμε διαφορετικές εταιρείες.
4. Gross Profit: Πόσο Κέρδος Απομένει μετά το Άμεσο Κόστος;
Το Gross Profit είναι η διαφορά μεταξύ Revenue και Cost of Revenue.
Gross Profit = Revenue − Cost of Revenue
Ας υποθέσουμε ότι η Alpha Technologies έχει:
- Revenue: €600M.
- Cost of Revenue: €240M.
Gross Profit = €600M − €240M = €360M
Αυτό σημαίνει ότι απομένουν €360 εκατομμύρια πριν αφαιρεθούν τα υπόλοιπα λειτουργικά έξοδα και οι επόμενες επιβαρύνσεις.
Gross Profit Margin
Ο δείκτης Gross Margin είναι ένας σημαντικός δείκτης της μικτής κερδοφορίας.
Gross Margin = Gross Profit / Revenue × 100
Στο παράδειγμά μας:
Gross Margin = €360M / €600M × 100 = 60%
Για κάθε €100 εσόδων, η εταιρεία διατηρεί €60 μικτού κέρδους.
Ένα υψηλό Gross Margin μπορεί να σχετίζεται με ισχυρή τιμολογιακή δύναμη, διαφοροποιημένα προϊόντα, χαμηλό μεταβλητό κόστος ή αποτελεσματική παραγωγή.
Ωστόσο, το επίπεδο που θεωρείται υψηλό διαφέρει σημαντικά από κλάδο σε κλάδο.
Μια εταιρεία λογισμικού και μια αλυσίδα λιανικής δεν πρέπει να αξιολογούνται με το ίδιο πρότυπο μικτού περιθωρίου κέρδους.
5. Operating Expenses: Πόσο Κοστίζει η Λειτουργία της Επιχείρησης;
Τα Operating Expenses (OpEx) είναι τα λειτουργικά έξοδα που δεν έχουν ήδη συμπεριληφθεί στο Cost of Revenue.
Συνήθεις κατηγορίες περιλαμβάνουν:
Research & Development (R&D)
Δαπάνες έρευνας και ανάπτυξης νέων προϊόντων, τεχνολογιών και υπηρεσιών.
Οι συγκεκριμένες δαπάνες είναι ιδιαίτερα σημαντικές για τεχνολογικές εταιρείες και επιχειρήσεις που βασίζονται στην καινοτομία.
Selling, General & Administrative Expenses (SG&A)
Έξοδα πωλήσεων, marketing, διοίκησης και άλλων εταιρικών λειτουργιών.
Depreciation & Amortization
Λογιστικές αποσβέσεις περιουσιακών στοιχείων, όπου αυτές δεν έχουν ήδη καταχωριστεί σε άλλη λειτουργική κατηγορία.
Στο παράδειγμά μας υποθέτουμε ότι οι αποσβέσεις παρουσιάζονται ξεχωριστά στα Operating Expenses, ώστε να μην υπολογίζονται δύο φορές.
6. Operating Income (EBIT): Η Κερδοφορία της Βασικής Δραστηριότητας
Το Operating Income δείχνει το λειτουργικό αποτέλεσμα μιας επιχείρησης αφού αφαιρεθούν τα λειτουργικά κόστη και έξοδα.
Στο απλοποιημένο παράδειγμά μας:
Operating Income = Gross Profit − Operating Expenses
Αν η Alpha Technologies παρουσιάζει:
- Gross Profit: €360M.
- R&D Expenses: €90M.
- SG&A Expenses: €110M.
- Depreciation & Amortization: €30M.
Τότε:
Operating Income = €360M − €90M − €110M − €30M = €130M
Η εταιρεία δημιουργεί λειτουργικά κέρδη €130 εκατομμυρίων.
Operating Margin
Operating Margin = Operating Income / Revenue × 100
Operating Margin = €130M / €600M × 100 ≈ 21,7%
Δηλαδή, για κάθε €100 εσόδων, περίπου €21,70 παραμένουν ως λειτουργικά κέρδη.
Ο δείκτης αυτός είναι ιδιαίτερα χρήσιμος για να παρακολουθούμε αν μια εταιρεία βελτιώνει την αποτελεσματικότητα των λειτουργιών της.
Η αύξηση των εσόδων είναι θετική. Η αύξηση των εσόδων μαζί με τη βελτίωση του Operating Margin μπορεί να αποτελεί ισχυρότερη ένδειξη λειτουργικής εξέλιξης.
7. Net Income: Τι Απομένει μετά τους Τόκους και τους Φόρους;
Το Net Income είναι το καθαρό λογιστικό αποτέλεσμα μιας εταιρείας μετά την αναγνώριση των σχετικών εσόδων, εξόδων, χρηματοοικονομικών στοιχείων και φόρων.
Στο παράδειγμά μας υποθέτουμε ότι δεν υπάρχουν έκτακτα αποτελέσματα, κέρδη από πωλήσεις περιουσιακών στοιχείων ή άλλα μη λειτουργικά στοιχεία πέρα από τους τόκους.
Τα οικονομικά δεδομένα είναι:
- Operating Income: €130M.
- Net Interest Expense: €20M.
- Income Tax Expense: €30M.
Profit Before Tax = €130M − €20M = €110M
Net Income = €110M − €30M = €80M
Η εταιρεία παρουσιάζει καθαρά κέρδη €80 εκατομμυρίων.
Net Profit Margin
Net Profit Margin = Net Income / Revenue × 100
Net Profit Margin = €80M / €600M × 100 ≈ 13,3%
Αυτό σημαίνει ότι περίπου €13,30 από κάθε €100 πωλήσεων καταλήγουν σε καθαρά λογιστικά κέρδη.
Η ερμηνεία του Net Margin πρέπει να λαμβάνει υπόψη το χρηματοοικονομικό κόστος, τη φορολογία, τα έκτακτα στοιχεία και τον επιχειρηματικό κλάδο.
8. Πρακτικό Παράδειγμα: Πλήρες Income Statement της Alpha Technologies
Ας συνδυάσουμε όλα τα προηγούμενα στοιχεία σε έναν ενιαίο πίνακα.
Η Alpha Technologies είναι υποθετική εταιρεία και όλα τα ποσά αναφέρονται σε εκατομμύρια ευρώ.
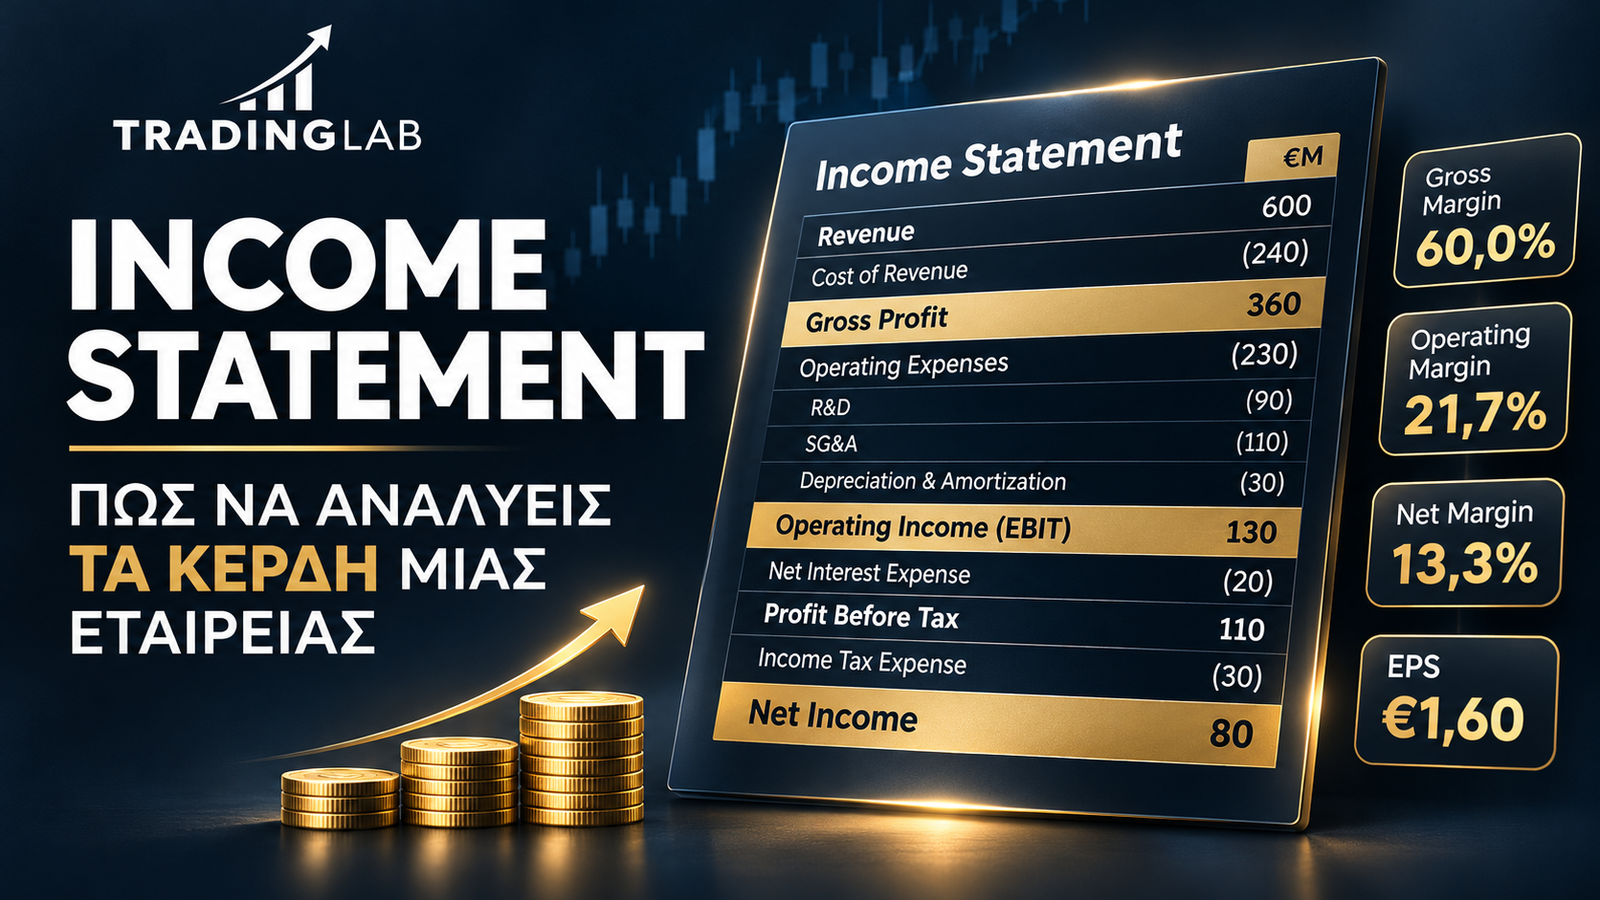
| Income Statement | € εκατ. |
|---|---|
| Revenue | 600 |
| Cost of Revenue | −240 |
| Gross Profit | 360 |
| Research & Development | −90 |
| Selling, General & Administrative | −110 |
| Depreciation & Amortization | −30 |
| Operating Income | 130 |
| Net Interest Expense | −20 |
| Profit Before Tax | 110 |
| Income Tax Expense | −30 |
| Net Income | 80 |
Από τον πίνακα μπορούμε να υπολογίσουμε τρία βασικά περιθώρια κερδοφορίας:
| Δείκτης | Αποτέλεσμα |
|---|---|
| Gross Margin | 60,0% |
| Operating Margin | 21,7% |
| Net Profit Margin | 13,3% |
Αυτά τα ποσοστά μάς επιτρέπουν να εξετάσουμε σε ποιο στάδιο της λειτουργίας μιας εταιρείας δημιουργούνται ή καταναλώνονται τα περισσότερα κέρδη.
9. EBITDA: Τι Μας Δείχνει και Τι Κρύβει;
Το EBITDA σημαίνει Earnings Before Interest, Taxes, Depreciation and Amortization.
Σε μια απλοποιημένη περίπτωση όπου το EBIT αντιστοιχεί στο Operating Income:
EBITDA = EBIT + Depreciation & Amortization
Για την Alpha Technologies:
EBITDA = €130M + €30M = €160M
EBITDA Margin = €160M / €600M × 100 ≈ 26,7%
Το EBITDA μπορεί να βοηθήσει στην αξιολόγηση της λειτουργικής απόδοσης πριν από ορισμένες λογιστικές και χρηματοοικονομικές επιβαρύνσεις.
Ωστόσο, υπάρχουν σημαντικοί περιορισμοί.
- Δεν αφαιρεί τις κεφαλαιουχικές δαπάνες (CapEx).
- Δεν αντικατοπτρίζει απαραίτητα τις ανάγκες Working Capital.
- Δεν είναι το ίδιο με τα πραγματικά διαθέσιμα μετρητά.
- Οι προσαρμοσμένες εκδοχές Adjusted EBITDA μπορεί να διαφέρουν ουσιαστικά μεταξύ εταιρειών.
Το EBITDA δεν είναι Free Cash Flow. Μια εταιρεία μπορεί να εμφανίζει υψηλό EBITDA και ταυτόχρονα να χρειάζεται σημαντικά ποσά μετρητών για να διατηρεί και να αναπτύσσει τη δραστηριότητά της.
10. Earnings per Share (EPS): Πόσα Κέρδη Αναλογούν σε Κάθε Μετοχή;
Το Earnings per Share (EPS) είναι ένας από τους βασικότερους δείκτες που χρησιμοποιούν οι επενδυτές.
Το Basic EPS υπολογίζεται από τα κέρδη που αναλογούν στους κοινούς μετόχους και τον σταθμισμένο μέσο αριθμό κοινών μετοχών της περιόδου.
Στο παράδειγμά μας υποθέτουμε ότι:
- Net Income attributable to common shareholders: €80M.
- Weighted Average Common Shares: 50M.
- Δεν υπάρχουν προνομιούχα μερίσματα ή άλλες αναγκαίες προσαρμογές.
Basic EPS = €80M / 50M = €1,60
Η Alpha Technologies δημιουργεί λογιστικά κέρδη €1,60 ανά κοινή μετοχή.
Basic EPS vs Diluted EPS
Το Basic EPS βασίζεται στον σταθμισμένο μέσο αριθμό κοινών μετοχών.
Το Diluted EPS λαμβάνει υπόψη τη δυνητική αραίωση από σχετικά χρηματοοικονομικά μέσα, όπως ορισμένα stock options ή convertible securities, σύμφωνα με τους λογιστικούς κανόνες.
Έτσι, τα Diluted EPS μπορεί να είναι χαμηλότερα από τα Basic EPS.
Για παράδειγμα, αν υποθέσουμε απλουστευτικά ότι ο προσαρμοσμένος αριθμητής παραμένει €80M και ο diluted weighted-average αριθμός μετοχών αυξάνεται σε 52M:
Diluted EPS ≈ €80M / 52M = €1,54
Η διαφορά υπενθυμίζει ότι η αύξηση των συνολικών κερδών δεν συνεπάγεται πάντα ισόποση ανάπτυξη των κερδών ανά μετοχή.
11. Revenue Growth vs EPS Growth: Ποια Είναι η Διαφορά;
Ας συγκρίνουμε τα αποτελέσματα της Alpha Technologies με την προηγούμενη οικονομική χρήση.
| Metric | Έτος 1 | Έτος 2 |
|---|---|---|
| Revenue (€M) | 500 | 600 |
| Gross Profit (€M) | 285 | 360 |
| Operating Income (€M) | 90 | 130 |
| Net Income (€M) | 50 | 80 |
| Basic EPS | €1,00 | €1,60 |
| Gross Margin | 57,0% | 60,0% |
| Operating Margin | 18,0% | 21,7% |
| Net Margin | 10,0% | 13,3% |
Υποθέτουμε σταθερό σταθμισμένο μέσο αριθμό 50 εκατομμυρίων κοινών μετοχών και στα δύο έτη.
Παρατηρούμε:
- Revenue Growth: 20%.
- Operating Income Growth: περίπου 44,4%.
- Net Income Growth: 60%.
- Basic EPS Growth: 60%.
Η ανάπτυξη των κερδών είναι σημαντικά υψηλότερη από την ανάπτυξη των εσόδων.
Σε αυτό το υποθετικό παράδειγμα, η εξέλιξη των περιθωρίων δείχνει βελτίωση της λειτουργικής κερδοφορίας.
Ωστόσο, για να διαπιστώσουμε αν η βελτίωση είναι βιώσιμη, πρέπει να εξετάσουμε τις αιτίες της, τις ταμειακές ροές και τις μελλοντικές επενδυτικές ανάγκες.
12. Operating Leverage: Γιατί τα Κέρδη Μπορούν να Αυξάνονται Ταχύτερα από τα Έσοδα;
Το Operating Leverage περιγράφει τον βαθμό στον οποίο μεταβολές στις πωλήσεις μπορούν να επηρεάσουν το λειτουργικό αποτέλεσμα λόγω της διάρθρωσης σταθερών και μεταβλητών εξόδων.
Για παράδειγμα, αν μια εταιρεία έχει υψηλό σταθερό κόστος, η αύξηση των εσόδων μπορεί να οδηγήσει σε δυσανάλογα μεγάλη αύξηση του Operating Income, εφόσον τα πρόσθετα έσοδα δεν απαιτούν αντίστοιχη αύξηση εξόδων.
Αυτό μπορεί να είναι ιδιαίτερα σημαντικό για ορισμένες επιχειρήσεις λογισμικού ή πλατφόρμες με δυνατότητα κλιμάκωσης.
Η λειτουργική μόχλευση, όμως, λειτουργεί και αντίστροφα.
Εάν οι πωλήσεις μειωθούν ενώ μεγάλο μέρος των εξόδων παραμένει σταθερό, τα λειτουργικά κέρδη μπορεί να μειωθούν ακόμη ταχύτερα.
13. Τα 6 Προειδοποιητικά Σημάδια στο Income Statement
1. Revenue Growth με Πτώση Gross Margin
Μια εταιρεία μπορεί να αυξάνει τα έσοδά της προσφέροντας μεγάλες εκπτώσεις ή απορροφώντας αυξημένο κόστος παραγωγής.
Αν το Gross Margin μειώνεται συνεχώς, χρειάζεται να εξετάσουμε την τιμολογιακή δύναμη και τη διάρθρωση των πωλήσεων.
2. Operating Expenses που Αυξάνονται Ταχύτερα από τα Έσοδα
Εάν τα λειτουργικά έξοδα αναπτύσσονται ταχύτερα από το Revenue για μεγάλο διάστημα, η επιχείρηση μπορεί να δυσκολεύεται να μετατρέψει την ανάπτυξη σε υψηλότερα λειτουργικά κέρδη.
Η αύξηση των εξόδων μπορεί βέβαια να είναι μέρος μιας στρατηγικής επένδυσης στην ανάπτυξη. Η αξιολόγηση απαιτεί κατανόηση της αιτίας.
3. Net Income που Ενισχύεται από Μη Επαναλαμβανόμενα Στοιχεία
Ένα μεγάλο κέρδος από πώληση περιουσιακών στοιχείων, μια φορολογική ωφέλεια ή άλλη έκτακτη συναλλαγή μπορεί να αυξήσει προσωρινά τα καθαρά κέρδη.
Για αυτό πρέπει να διακρίνουμε τα επαναλαμβανόμενα αποτελέσματα από τα μη επαναλαμβανόμενα.
4. Αυξανόμενο Κόστος Τόκων
Μια εταιρεία με υψηλότερο δανεισμό ή αυξημένα επιτόκια μπορεί να βλέπει μεγαλύτερο μέρος των λειτουργικών κερδών της να καταναλώνεται σε χρηματοοικονομικά έξοδα.
Αυτό μπορεί να περιορίζει την τελική κερδοφορία και την οικονομική ευελιξία.
5. EPS Growth που Οφείλεται Κυρίως σε Share Buybacks
Η επαναγορά μετοχών μπορεί να αυξήσει τα EPS μειώνοντας τον αριθμό των μετοχών σε κυκλοφορία.
Αυτό δεν σημαίνει υποχρεωτικά ότι αυξήθηκαν τα συνολικά κέρδη της επιχείρησης.
Ο επενδυτής πρέπει να εξετάζει την ανάπτυξη Net Income και EPS ξεχωριστά.
6. Μεγάλη Απόκλιση μεταξύ Net Income και Operating Cash Flow
Μια εταιρεία μπορεί να εμφανίζει αυξανόμενα λογιστικά κέρδη ενώ οι λειτουργικές ταμειακές ροές παραμένουν αδύναμες.
Αυτή η απόκλιση χρειάζεται διερεύνηση και σύνδεση με τις μεταβολές του Working Capital και τα μη ταμειακά στοιχεία.
14. Γιατί η Ανάλυση Πολλών Ετών Είναι Σημαντικότερη από ένα Μόνο Τρίμηνο;
Ένα τρίμηνο μπορεί να επηρεαστεί από εποχικότητα, προσωρινές δαπάνες, αλλαγές τιμολόγησης ή μη επαναλαμβανόμενα γεγονότα.
Για αυτό, ένας επενδυτής πρέπει να εξετάζει την πορεία των αποτελεσμάτων σε περισσότερες περιόδους.
Σημαντικά ερωτήματα είναι:
- Τα έσοδα αυξάνονται με σταθερό ρυθμό;
- Τα Gross και Operating Margins βελτιώνονται ή μειώνονται;
- Η ανάπτυξη των EPS προέρχεται από πραγματική αύξηση κερδών;
- Η εταιρεία χρειάζεται όλο και περισσότερα έξοδα για να παράγει κάθε επιπλέον ευρώ εσόδων;
- Οι ταμειακές ροές επιβεβαιώνουν τη λογιστική κερδοφορία;
Η ανάλυση της τάσης των αποτελεσμάτων μπορεί να προσφέρει περισσότερη πληροφόρηση από έναν εντυπωσιακό αριθμό σε μία μόνο ανακοίνωση.
15. Τι Αλλάζει με το IFRS 18;
Το IFRS 18 — Presentation and Disclosure in Financial Statements εισάγει αλλαγές στον τρόπο παρουσίασης και γνωστοποίησης της χρηματοοικονομικής απόδοσης των επιχειρήσεων που εφαρμόζουν τα IFRS.
Το πρότυπο αντικαθιστά το IAS 1 και είναι υποχρεωτικά εφαρμοστέο για ετήσιες περιόδους που αρχίζουν από την 1η Ιανουαρίου 2027, με δυνατότητα πρόωρης εφαρμογής.
Μεταξύ άλλων, εισάγει συγκεκριμένα υποσύνολα στην κατάσταση αποτελεσμάτων, όπως Operating Profit και Profit Before Financing and Income Taxes, καθώς και νέες απαιτήσεις γνωστοποίησης για ορισμένα Management-defined Performance Measures.
Στόχος είναι να διευκολυνθεί η κατανόηση και η σύγκριση της χρηματοοικονομικής απόδοσης.
Για τους επενδυτές αυτό σημαίνει ότι θα είναι ιδιαίτερα σημαντικό να κατανοούν τόσο τα επίσημα λογιστικά υποσύνολα όσο και τους εναλλακτικούς δείκτες που παρουσιάζει η διοίκηση.
Πηγή: IFRS Foundation — IFRS 18.
16. Πώς Συνδέεται το Income Statement με το Balance Sheet και το Cash Flow Statement;
Οι τρεις βασικές οικονομικές καταστάσεις πρέπει να εξετάζονται μαζί.
Income Statement
Μας δείχνει τα έσοδα, τα έξοδα και τη λογιστική κερδοφορία μιας περιόδου.
Balance Sheet
Μας δείχνει τα περιουσιακά στοιχεία, τις υποχρεώσεις και τα ίδια κεφάλαια σε μια συγκεκριμένη ημερομηνία.
Cash Flow Statement
Μας δείχνει τις λειτουργικές, επενδυτικές και χρηματοδοτικές ταμειακές ροές μέσα στην περίοδο.
Για παράδειγμα, στο υποθετικό μας οικονομικό σενάριο, η Alpha Technologies εμφανίζει Net Income €80M.
Αυτό δεν σημαίνει ότι εισέπραξε €80M σε μετρητά.
Στο παράδειγμα του Cash Flow Statement, το Operating Cash Flow είναι €90M και το Free Cash Flow, με τον απλοποιημένο υπολογισμό CFO μείον CapEx, είναι €45M.
Τα στοιχεία αυτά εξηγούν γιατί η αξιολόγηση της κερδοφορίας και η αξιολόγηση της δημιουργίας μετρητών είναι δύο διαφορετικές αλλά συμπληρωματικές διαδικασίες.
Διάβασε επίσης τους οδηγούς μας για το Balance Sheet και το Cash Flow Statement, ώστε να κατανοήσεις πώς λειτουργούν μαζί οι οικονομικές καταστάσεις.
17. Πώς Χρησιμοποιούμε το Income Statement στην Αποτίμηση Μετοχών;
Η κατάσταση αποτελεσμάτων είναι σημαντική και για την αποτίμηση μιας εταιρείας.
Οι επενδυτές μπορούν να χρησιμοποιήσουν στοιχεία όπως:
- Revenue Growth για τις προβλέψεις ανάπτυξης.
- Operating Margin για την εκτίμηση μελλοντικών λειτουργικών κερδών.
- Net Income και EPS για την αξιολόγηση της κερδοφορίας ανά μετοχή.
- Interest Expense για την κατανόηση της χρηματοοικονομικής επιβάρυνσης.
- Depreciation & Amortization ως στοιχείο υπολογισμού ταμειακών ροών.
Σε ένα DCF μοντέλο, οι προβλέψεις εσόδων και λειτουργικών περιθωρίων αποτελούν σημαντικές εισροές για την εκτίμηση των μελλοντικών οικονομικών αποτελεσμάτων.
Ωστόσο, η αποτίμηση πρέπει να λαμβάνει υπόψη και τη φορολογία, τις κεφαλαιουχικές δαπάνες, τις ανάγκες Working Capital και τις κατάλληλες ταμειακές ροές.
ΔΙΑΒΑΣΕ ΤΟΝ ΟΔΗΓΟ DCF VALUATION →
18. Fundamental Analysis με το TradeNoe
Η ανάλυση ενός Income Statement αποτελεί ένα σημαντικό βήμα για την αξιολόγηση μιας εταιρείας, αλλά δεν αρκεί από μόνη της.
Χρειάζεται να εξετάζουμε τα έσοδα, την κερδοφορία, τη χρηματοοικονομική θέση, τις ταμειακές ροές και την αποτίμηση μέσα σε ένα οργανωμένο πλαίσιο.
Το TradeNoe συνδυάζει Stock Fundamental Analysis με Trading Journal, Performance Analytics και εργαλεία Trading Psychology.
Έτσι, μπορείς να οργανώνεις καλύτερα την έρευνά σου και να αξιολογείς όχι μόνο τα οικονομικά χαρακτηριστικά μιας εταιρείας, αλλά και τη διαδικασία των επενδυτικών σου αποφάσεων.
Η κατανόηση της οικονομικής απόδοσης μιας εταιρείας αποκτά μεγαλύτερη αξία όταν συνδυάζεται με πειθαρχημένη ανάλυση και αποτελεσματική διαχείριση κινδύνου.
19. Freedom Challenge: Από την Ανάλυση στην Πειθαρχημένη Διαδικασία
Το να γνωρίζεις πώς λειτουργούν τα οικονομικά στοιχεία μιας εταιρείας είναι σημαντικό.
Στο trading, όμως, η θεωρητική γνώση χρειάζεται να συνοδεύεται από συγκεκριμένους κανόνες, προετοιμασία, διαχείριση ρίσκου και συνέπεια.
Το Freedom Challenge του Trading Lab Greece απευθύνεται σε όσους θέλουν να αναπτύξουν μια πιο οργανωμένη εκπαιδευτική προσέγγιση στις χρηματοοικονομικές αγορές.
Η προσέγγιση εστιάζει σε βασικά στοιχεία όπως:
- Τεχνική ανάλυση και δομή αγοράς.
- Δημιουργία προσωπικού Trading Plan.
- Risk Management και Position Sizing.
- Trading Psychology και έλεγχο παρορμητικών αποφάσεων.
- Αξιολόγηση συναλλαγών και βελτίωση της διαδικασίας.
Σκοπός δεν είναι η υπόσχεση οικονομικών αποδόσεων, αλλά η ανάπτυξη μιας περισσότερο μεθοδικής προσέγγισης στο trading.
ΜΑΘΕ ΠΕΡΙΣΣΟΤΕΡΑ ΓΙΑ ΤΟ FREEDOM CHALLENGE →
20. Συχνές Ερωτήσεις (FAQ)
Τι είναι το Income Statement;
Είναι η οικονομική κατάσταση που παρουσιάζει τα έσοδα, τα έξοδα και τη λογιστική κερδοφορία μιας επιχείρησης κατά τη διάρκεια μιας συγκεκριμένης περιόδου.
Ποια είναι η διαφορά Revenue και Net Income;
Το Revenue αφορά τα αναγνωρισμένα έσοδα της επιχείρησης, ενώ το Net Income είναι το καθαρό λογιστικό αποτέλεσμα μετά την αναγνώριση των σχετικών εξόδων και επιβαρύνσεων.
Τι σημαίνει Gross Margin 60%;
Σημαίνει ότι, με βάση τον συγκεκριμένο υπολογισμό, από κάθε €100 εσόδων απομένουν €60 μικτού κέρδους πριν από τα υπόλοιπα λειτουργικά έξοδα.
Τι είναι το Operating Margin;
Είναι ο λόγος του Operating Income προς το Revenue και εκφράζει το ποσοστό των πωλήσεων που μετατρέπεται σε λειτουργικά κέρδη.
Τι είναι το EPS;
Το Earnings per Share δείχνει τα λογιστικά κέρδη που αναλογούν σε κάθε κοινή μετοχή, με βάση τον κατάλληλο σταθμισμένο μέσο αριθμό μετοχών και τις απαιτούμενες προσαρμογές.
Είναι το EBITDA το ίδιο με το Free Cash Flow;
Όχι. Το EBITDA δεν αφαιρεί τις κεφαλαιουχικές δαπάνες και δεν αντικατοπτρίζει απαραίτητα τις μεταβολές Working Capital.
Μπορεί τα EPS να αυξάνονται χωρίς αύξηση των συνολικών κερδών;
Ναι. Για παράδειγμα, η μείωση του σταθμισμένου μέσου αριθμού μετοχών μέσω επαναγορών μπορεί να αυξήσει τα EPS, ακόμη και χωρίς αντίστοιχη αύξηση του Net Income.
Συμπέρασμα: Μη Μελετάς Μόνο την Ανάπτυξη — Μελέτησε την Ποιότητα των Κερδών
Η κατάσταση αποτελεσμάτων αποτελεί ένα από τα σημαντικότερα εργαλεία της θεμελιώδους ανάλυσης.
Μας επιτρέπει να κατανοήσουμε πόσα έσοδα δημιουργεί μια επιχείρηση, πόσο κοστίζει η λειτουργία της και τι μέρος αυτών των εσόδων μετατρέπεται σε λογιστικά κέρδη.
Η ολοκληρωμένη ανάλυση δεν περιορίζεται στο Revenue Growth ή σε ένα εντυπωσιακό ποσοστό EPS Growth.
Πρέπει να εξετάζουμε:
- Τη βιωσιμότητα της ανάπτυξης εσόδων.
- Την εξέλιξη του Gross Margin.
- Την αποτελεσματικότητα των Operating Expenses.
- Το Operating Income και το Operating Margin.
- Την ποιότητα του Net Income.
- Την ανάπτυξη των EPS σε σχέση με τον αριθμό μετοχών.
- Τη σχέση λογιστικών κερδών και πραγματικών ταμειακών ροών.
Μια εταιρεία δεν γίνεται απαραίτητα καλύτερη επειδή πουλάει περισσότερο. Γίνεται οικονομικά ισχυρότερη όταν μπορεί να μετατρέπει την ανάπτυξή της σε βιώσιμη κερδοφορία και δημιουργία μετρητών.
Για περισσότερα εκπαιδευτικά άρθρα σχετικά με Investing, Fundamental Analysis και τις χρηματοοικονομικές αγορές, ακολούθησε το Trading Lab Greece.
Πηγές και Περαιτέρω Μελέτη
- U.S. SEC — Beginner’s Guide to Financial Statements
- IFRS Foundation — IFRS 18 Presentation and Disclosure in Financial Statements
- IFRS Foundation — IAS 1 Presentation of Financial Statements
Αποποίηση Ευθύνης: Το άρθρο παρέχεται αποκλειστικά για εκπαιδευτικούς και ενημερωτικούς σκοπούς. Δεν αποτελεί εξατομικευμένη επενδυτική συμβουλή ή σύσταση αγοράς ή πώλησης χρηματοοικονομικών προϊόντων. Όλα τα οικονομικά δεδομένα και οι υπολογισμοί της Alpha Technologies είναι υποθετικά. Οι χρηματοοικονομικοί δείκτες πρέπει να αξιολογούνται σε συνδυασμό με τις οικονομικές καταστάσεις, τις λογιστικές πολιτικές, τον κλάδο και τους επιχειρηματικούς κινδύνους κάθε εταιρείας. Οι επενδύσεις και το trading ενέχουν κίνδυνο απώλειας κεφαλαίου.
Το περιεχόμενο παρέχεται αποκλειστικά για εκπαιδευτικούς και ενημερωτικούς σκοπούς και δεν αποτελεί επενδυτική συμβουλή ή εξατομικευμένη επενδυτική σύσταση. Το trading και οι επενδύσεις ενέχουν κίνδυνο απώλειας κεφαλαίου.