Πώς μπορούμε να καταλάβουμε αν μια εταιρεία είναι πραγματικά οικονομικά υγιής;
Πολλοί επενδυτές εξετάζουν αποκλειστικά την πορεία της μετοχής, την ανάπτυξη των εσόδων ή τα τελευταία τριμηνιαία κέρδη. Όμως μια εταιρεία μπορεί να παρουσιάζει εντυπωσιακή ανάπτυξη και ταυτόχρονα να αντιμετωπίζει σοβαρούς χρηματοοικονομικούς κινδύνους.
Για να αποκτήσουμε πληρέστερη εικόνα, πρέπει να γνωρίζουμε πώς διαβάζεται ο ισολογισμός μιας εταιρείας (Balance Sheet).
Τα κέρδη δείχνουν τι κατάφερε μια εταιρεία μέσα σε μια περίοδο. Ο ισολογισμός δείχνει την οικονομική της θέση σε μια συγκεκριμένη ημερομηνία.
Σε αυτόν τον οδηγό θα εξετάσουμε τα σημαντικότερα στοιχεία ενός ισολογισμού, θα υπολογίσουμε βασικούς χρηματοοικονομικούς δείκτες και θα δούμε ένα ολοκληρωμένο παράδειγμα θεμελιώδους ανάλυσης.
1. Τι Είναι ο Ισολογισμός μιας Εταιρείας;
Ο ισολογισμός είναι μία από τις βασικές οικονομικές καταστάσεις μιας επιχείρησης. Παρουσιάζει, σε μια συγκεκριμένη χρονική στιγμή, τα περιουσιακά στοιχεία, τις υποχρεώσεις και τα ίδια κεφάλαιά της.
Στα αγγλικά ονομάζεται Balance Sheet ή Statement of Financial Position.
Η βασική λογιστική εξίσωση είναι:
Assets = Liabilities + Shareholders’ Equity
Δηλαδή:
Περιουσιακά Στοιχεία = Υποχρεώσεις + Ίδια Κεφάλαια
Η εξίσωση αυτή πρέπει πάντοτε να ισχύει.
Εάν μια εταιρεία διαθέτει συνολικά περιουσιακά στοιχεία αξίας €800 εκατομμυρίων και έχει υποχρεώσεις €450 εκατομμυρίων, η λογιστική αξία των ιδίων κεφαλαίων της είναι €350 εκατομμύρια.
Είναι σημαντικό να κατανοήσουμε ότι ο ισολογισμός δεν περιγράφει όλες τις κινήσεις χρημάτων μιας περιόδου. Αποτυπώνει την οικονομική θέση της εταιρείας σε μια συγκεκριμένη ημερομηνία.
2. Assets: Τι Έχει στην Κατοχή της η Εταιρεία;
Τα Assets είναι οι οικονομικοί πόροι που ελέγχει η επιχείρηση και από τους οποίους αναμένεται να προκύψουν μελλοντικά οικονομικά οφέλη.
Χωρίζονται συνήθως σε δύο βασικές κατηγορίες.
Current Assets — Κυκλοφορούν Ενεργητικό
Περιλαμβάνει περιουσιακά στοιχεία που αναμένεται να ρευστοποιηθούν, να πωληθούν ή να καταναλωθούν στον κανονικό λειτουργικό κύκλο ή μέσα στο επόμενο δωδεκάμηνο, ανάλογα με τη φύση τους.
- Cash & Cash Equivalents: Μετρητά και άμεσα διαθέσιμα ισοδύναμα.
- Accounts Receivable: Ποσά που οφείλουν πελάτες στην εταιρεία.
- Inventory: Εμπορεύματα, πρώτες ύλες και έτοιμα προϊόντα.
- Short-term Investments: Βραχυπρόθεσμες επενδύσεις.
- Prepaid Expenses: Έξοδα που έχουν προκαταβληθεί.
Δεν είναι όλα τα Current Assets εξίσου ρευστοποιήσιμα. Τα μετρητά είναι ήδη διαθέσιμα, ενώ οι απαιτήσεις πρέπει πρώτα να εισπραχθούν και τα αποθέματα να πωληθούν.
Non-current Assets — Μη Κυκλοφορούν Ενεργητικό
Περιλαμβάνει στοιχεία που εξυπηρετούν τη μακροπρόθεσμη λειτουργία της επιχείρησης.
- Property, Plant & Equipment: Κτίρια, μηχανήματα και εξοπλισμός.
- Intangible Assets: Λογισμικό, πατέντες και άλλα άυλα στοιχεία.
- Goodwill: Υπεραξία που μπορεί να προκύπτει από εξαγορές.
- Long-term Investments: Μακροπρόθεσμες χρηματοοικονομικές συμμετοχές.
Προσοχή: η λογιστική αξία ενός asset δεν ταυτίζεται απαραίτητα με την τιμή στην οποία θα μπορούσε να πωληθεί σήμερα.
3. Liabilities: Πόσα Χρωστάει η Εταιρεία;
Τα Liabilities είναι οι υπάρχουσες οικονομικές υποχρεώσεις της επιχείρησης.
Όπως τα assets, έτσι και οι υποχρεώσεις χωρίζονται συνήθως σε βραχυπρόθεσμες και μακροπρόθεσμες.
Current Liabilities — Βραχυπρόθεσμες Υποχρεώσεις
- Accounts Payable: Υποχρεώσεις προς προμηθευτές.
- Short-term Debt: Δάνεια και άλλες δανειακές υποχρεώσεις που λήγουν βραχυπρόθεσμα.
- Accrued Expenses: Δεδουλευμένα έξοδα που δεν έχουν ακόμη πληρωθεί.
- Current Portion of Long-term Debt: Το μέρος του μακροπρόθεσμου χρέους που λήγει εντός του επόμενου έτους.
Non-current Liabilities — Μακροπρόθεσμες Υποχρεώσεις
- Μακροπρόθεσμα τραπεζικά δάνεια.
- Ομολογιακές υποχρεώσεις.
- Μακροπρόθεσμες υποχρεώσεις μισθώσεων.
- Ορισμένες προβλέψεις και αναβαλλόμενες φορολογικές υποχρεώσεις.
Σημαντική διάκριση: Οι συνολικές υποχρεώσεις (Total Liabilities) δεν είναι το ίδιο πράγμα με το χρηματοοικονομικό χρέος (Financial Debt).
Για παράδειγμα, οι υποχρεώσεις προς προμηθευτές δεν αντιμετωπίζονται συνήθως με τον ίδιο τρόπο όπως ένα τραπεζικό δάνειο κατά τον υπολογισμό του Net Debt.
4. Shareholders’ Equity: Τι Απομένει στους Μετόχους;
Τα Shareholders’ Equity, ή Ίδια Κεφάλαια, αποτελούν τη λογιστική υπολειμματική αξία των περιουσιακών στοιχείων αφού αφαιρεθούν οι υποχρεώσεις.
Shareholders’ Equity = Total Assets − Total Liabilities
Τα ίδια κεφάλαια μπορεί να περιλαμβάνουν:
- Μετοχικό κεφάλαιο.
- Κεφάλαια από την έκδοση μετοχών υπέρ το άρτιο.
- Retained Earnings — συσσωρευμένα κέρδη που δεν έχουν διανεμηθεί.
- Λοιπά αποθεματικά και στοιχεία συνολικών εισοδημάτων.
- Αφαιρέσεις για ίδιες μετοχές, όπου υπάρχουν.
Τα θετικά ίδια κεφάλαια δεν σημαίνουν απαραίτητα ότι η εταιρεία είναι φθηνά αποτιμημένη. Αντίστοιχα, αρνητικά ίδια κεφάλαια απαιτούν προσεκτική ανάλυση αλλά δεν σημαίνουν αυτομάτως ότι μια εταιρεία είναι αφερέγγυα.
Η χρηματιστηριακή αξία μιας εταιρείας μπορεί να διαφέρει σημαντικά από τη λογιστική αξία των ιδίων κεφαλαίων.
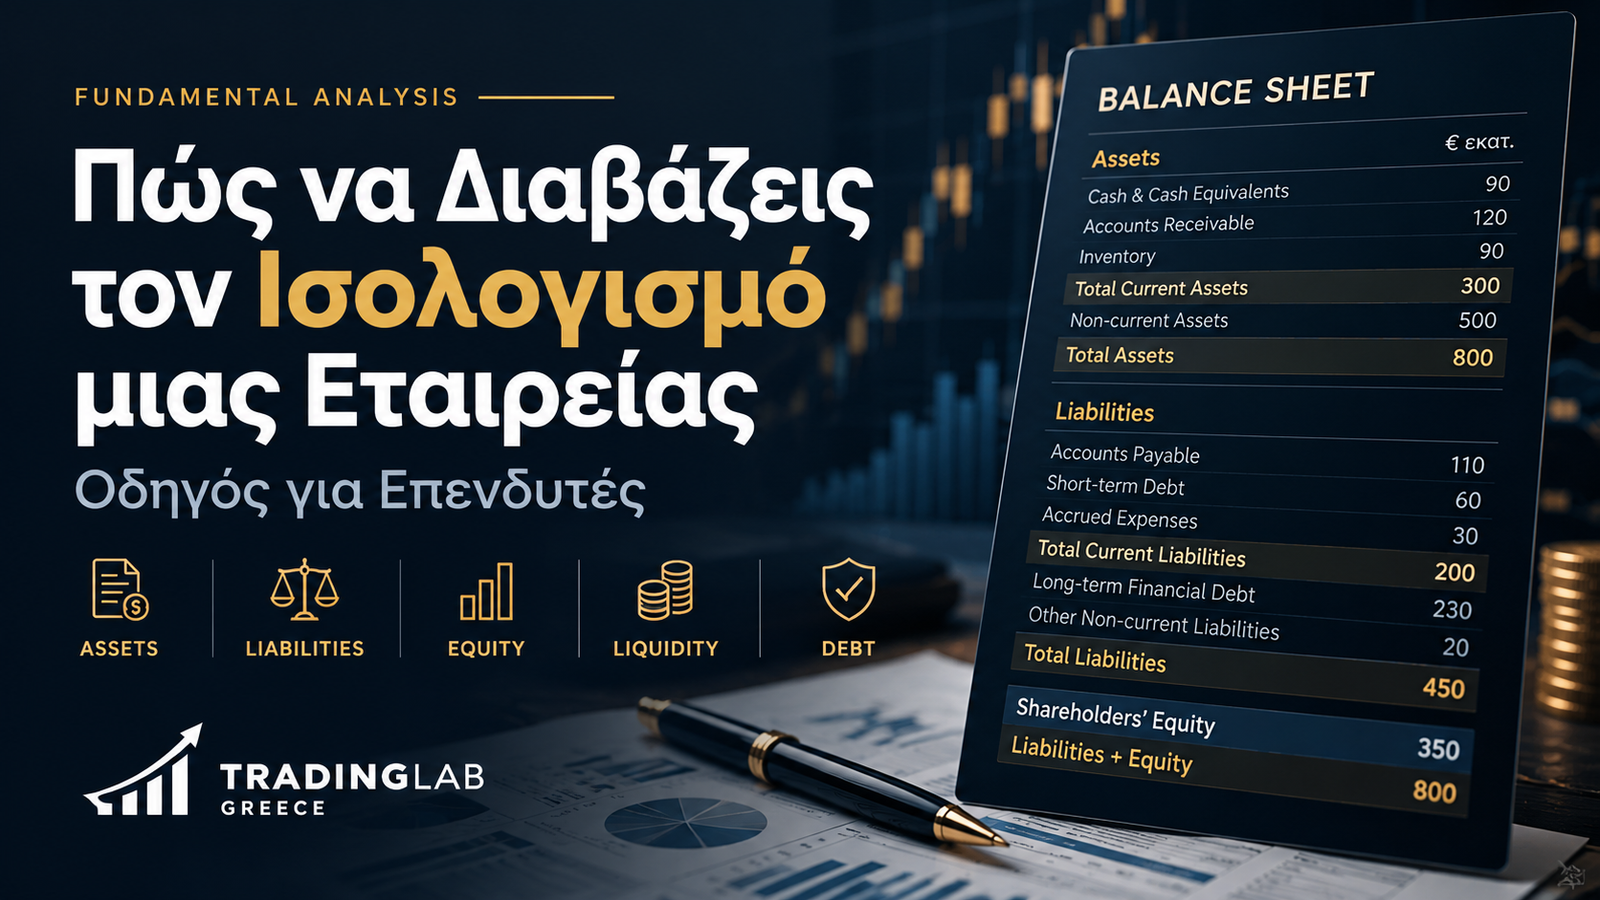
5. Πρακτικό Παράδειγμα: Ο Ισολογισμός της Alpha Technologies
Ας εξετάσουμε μια υποθετική τεχνολογική εταιρεία με την ονομασία Alpha Technologies.
Όλα τα ποσά παρουσιάζονται σε εκατομμύρια ευρώ.
| Balance Sheet | € εκατ. |
|---|---|
| Cash & Equivalents | 90 |
| Accounts Receivable | 120 |
| Inventory | 90 |
| Total Current Assets | 300 |
| Non-current Assets | 500 |
| Total Assets | 800 |
| Accounts Payable | 110 |
| Short-term Debt | 60 |
| Accrued Expenses | 30 |
| Total Current Liabilities | 200 |
| Long-term Financial Debt | 230 |
| Other Non-current Liabilities | 20 |
| Total Liabilities | 450 |
| Shareholders’ Equity | 350 |
| Liabilities + Equity | 800 |
Παρατηρούμε ότι:
€800M Assets = €450M Liabilities + €350M Equity
Ο ισολογισμός είναι λογιστικά ισοσκελισμένος.
Αυτό όμως δεν μας λέει από μόνο του εάν η εταιρεία διαθέτει επαρκή ρευστότητα ή υπερβολικό δανεισμό. Για να το εξετάσουμε, χρειαζόμαστε πρόσθετους δείκτες.
6. Current Ratio: Μπορεί η Εταιρεία να Καλύψει τις Βραχυπρόθεσμες Υποχρεώσεις;
Ο Current Ratio είναι ένας βασικός δείκτης βραχυπρόθεσμης ρευστότητας.
Current Ratio = Current Assets / Current Liabilities
Στο παράδειγμά μας:
Current Ratio = €300M / €200M = 1,50
Αυτό σημαίνει ότι η Alpha Technologies διαθέτει €1,50 κυκλοφορούντος ενεργητικού για κάθε €1 βραχυπρόθεσμων υποχρεώσεων.
Μια τιμή πάνω από 1 δείχνει ότι το κυκλοφορούν ενεργητικό υπερβαίνει τις βραχυπρόθεσμες υποχρεώσεις. Δεν εγγυάται, όμως, ότι όλα αυτά τα στοιχεία μπορούν να μετατραπούν εγκαίρως σε μετρητά.
Επιπλέον, η ερμηνεία του δείκτη εξαρτάται από τον επιχειρηματικό κλάδο, τον λειτουργικό κύκλο και την πρόσβαση της εταιρείας σε χρηματοδότηση.
7. Quick Ratio: Τι Συμβαίνει Αν Αφαιρέσουμε τα Αποθέματα;
Ο Quick Ratio είναι ένας αυστηρότερος δείκτης ρευστότητας, καθώς εστιάζει στα άμεσα διαθέσιμα ή σχετικά εύκολα ρευστοποιήσιμα στοιχεία.
Στην απλοποιημένη μορφή του:
Quick Ratio = (Current Assets − Inventory) / Current Liabilities
Στο υποθετικό παράδειγμά μας δεν υπάρχουν άλλα στοιχεία του Current Assets που απαιτούν αφαίρεση για τον συγκεκριμένο υπολογισμό.
Quick Ratio = (€300M − €90M) / €200M = 1,05
Αυτό σημαίνει ότι η εταιρεία διαθέτει περίπου €1,05 σε διαθέσιμα και απαιτήσεις για κάθε €1 βραχυπρόθεσμων υποχρεώσεων.
Το αποτέλεσμα είναι λιγότερο άνετο από τον Current Ratio 1,50.
Η διαφορά προκύπτει επειδή €90 εκατομμύρια του κυκλοφορούντος ενεργητικού βρίσκονται σε αποθέματα.
8. Working Capital: Το Κεφάλαιο Κίνησης της Εταιρείας
Το Working Capital, με τη συνήθη λογιστική έννοια του καθαρού κεφαλαίου κίνησης, υπολογίζεται ως:
Working Capital = Current Assets − Current Liabilities
Για την Alpha Technologies:
Working Capital = €300M − €200M = €100M
Η εταιρεία διαθέτει θετικό καθαρό κεφάλαιο κίνησης €100 εκατομμυρίων.
Προσοχή όμως: θετικό Working Capital δεν σημαίνει ότι η εταιρεία διαθέτει €100 εκατομμύρια επιπλέον μετρητά.
Ένα μέρος αυτού του ποσού μπορεί να βρίσκεται σε απαιτήσεις ή αποθέματα.
Για πλήρη ανάλυση πρέπει επίσης να εξετάζουμε την εξέλιξη του Cash Conversion Cycle και τις ανάγκες λειτουργικού κεφαλαίου κίνησης.
9. Financial Debt και Net Debt: Πόσο Δανεισμένη Είναι Πραγματικά;
Ένας συνηθισμένος τρόπος εκτίμησης του καθαρού χρηματοοικονομικού χρέους είναι:
Net Debt = Financial Debt − Cash & Cash Equivalents
Στην πράξη, ο ακριβής ορισμός μπορεί να απαιτεί προσαρμογές για βραχυπρόθεσμες επενδύσεις, μισθώσεις, περιορισμένα μετρητά και άλλα στοιχεία.
Στην απλοποιημένη εταιρεία μας:
Financial Debt = €60M + €230M = €290M
Net Debt = €290M − €90M = €200M
Η Alpha Technologies διαθέτει καθαρό χρηματοοικονομικό χρέος €200 εκατομμυρίων.
Αυτό το ποσό από μόνο του δεν μας λέει εάν ο δανεισμός είναι υψηλός.
Πρέπει να το συγκρίνουμε με την κερδοφορία, τις ταμειακές ροές, το κόστος δανεισμού και τις μελλοντικές λήξεις.
Debt-to-Equity Ratio
Για να αποφύγουμε τη σύγχυση μεταξύ συνολικών υποχρεώσεων και χρηματοοικονομικού δανεισμού, εδώ ορίζουμε ρητά τον δείκτη ως:
Financial Debt / Shareholders’ Equity = €290M / €350M = 0,83
Δηλαδή, η εταιρεία διαθέτει περίπου €0,83 χρηματοοικονομικού χρέους ανά €1 ιδίων κεφαλαίων.
Ορισμένες πηγές χρησιμοποιούν διαφορετικό ορισμό του Debt-to-Equity, με Total Liabilities αντί για Financial Debt. Γι’ αυτό πρέπει πάντα να ελέγχουμε τον ορισμό πριν συγκρίνουμε εταιρείες.
10. Net Debt / EBITDA: Πόσο Βαρύ Είναι το Χρέος;
Για να αξιολογήσουμε τον δανεισμό, μπορούμε να εξετάσουμε τον λόγο Net Debt / EBITDA.
Το EBITDA είναι ένα μέτρο κερδοφορίας πριν από τόκους, φόρους και αποσβέσεις. Δεν είναι το ίδιο με το Free Cash Flow.
Ας υποθέσουμε ότι η Alpha Technologies έχει ετήσιο EBITDA €125 εκατομμύρια.
Net Debt / EBITDA = €200M / €125M = 1,60x
Ο δείκτης δείχνει ότι το καθαρό χρέος αντιστοιχεί σε 1,6 φορές το ετήσιο EBITDA της εταιρείας.
Μικρότερος δείκτης σημαίνει γενικά χαμηλότερη μόχλευση, υπό την προϋπόθεση ότι συγκρίνουμε ομοειδείς επιχειρήσεις.
Ωστόσο, το κατά πόσο το 1,60x είναι αποδεκτό εξαρτάται από τη σταθερότητα των κερδών, τις κεφαλαιουχικές ανάγκες, τη δομή δανεισμού και τον κλάδο.
11. Τα 5 Προειδοποιητικά Σημάδια σε Έναν Ισολογισμό
1. Ταμειακά Διαθέσιμα που Μειώνονται Συνεχώς
Αν μια εταιρεία καταναλώνει διαρκώς τα διαθέσιμά της, χρειάζεται να εξετάσουμε εάν αυτό συμβαίνει λόγω επενδύσεων για ανάπτυξη ή λόγω αδύναμης λειτουργικής παραγωγής μετρητών.
2. Απαιτήσεις που Αυξάνονται Πολύ Ταχύτερα από τις Πωλήσεις
Μια μεγάλη αύξηση των Accounts Receivable μπορεί να δείχνει ότι η επιχείρηση δυσκολεύεται να εισπράξει εγκαίρως από τους πελάτες της.
Δεν αποτελεί αυτόματα πρόβλημα, αλλά αξίζει διερεύνηση.
3. Υπερβολική Συσσώρευση Αποθεμάτων
Αν τα αποθέματα αυξάνονται πολύ ταχύτερα από τις πωλήσεις, ενδέχεται να υπάρχει μειωμένη ζήτηση, λειτουργική αναποτελεσματικότητα ή αυξημένος κίνδυνος απομειώσεων.
4. Μεγάλο Χρέος που Λήγει Σύντομα
Μια εταιρεία μπορεί να είναι κερδοφόρα και παρ’ όλα αυτά να αντιμετωπίσει δυσκολίες αν πρέπει να αναχρηματοδοτήσει μεγάλο μέρος του χρέους της σε δυσμενείς συνθήκες.
5. Μεγάλη Εξάρτηση από Goodwill ή Δύσκολα Αποτιμήσιμα Assets
Αν σημαντικό μέρος των συνολικών assets αποτελείται από goodwill ή άλλες λογιστικές αξίες που εξαρτώνται από παραδοχές, χρειάζεται να κατανοήσουμε την ποιότητά τους.
Απομειώσεις τέτοιων στοιχείων μπορούν να επηρεάσουν ουσιαστικά τα αναφερόμενα ίδια κεφάλαια και αποτελέσματα.
12. Γιατί Δεν Πρέπει να Εξετάζουμε Μόνο τον Ισολογισμό;
Ο ισολογισμός αποτελεί μόνο ένα μέρος της οικονομικής εικόνας μιας εταιρείας.
Για ολοκληρωμένη θεμελιώδη ανάλυση χρειαζόμαστε επίσης:
- Income Statement: Για να εξετάσουμε έσοδα, λειτουργικά έξοδα και κερδοφορία.
- Cash Flow Statement: Για να κατανοήσουμε τις πραγματικές εισροές και εκροές μετρητών.
- Notes to Financial Statements: Για λεπτομέρειες σχετικά με χρέος, λογιστικές πολιτικές, ενδεχόμενες υποχρεώσεις και άλλους κινδύνους.
- Management Discussion: Για τη διοικητική ανάλυση των αποτελεσμάτων και της χρηματοοικονομικής θέσης.
Μια επιχείρηση μπορεί να ανακοινώνει λογιστικά κέρδη, αλλά να αντιμετωπίζει προβλήματα δημιουργίας μετρητών. Το αντίστροφο επίσης είναι πιθανό σε ορισμένες περιόδους.
13. Από τον Ισολογισμό στο DCF Valuation
Η κατανόηση του ισολογισμού μάς βοηθά και στην αποτίμηση μιας εταιρείας με Discounted Cash Flow.
Για παράδειγμα, σε ένα μοντέλο FCFF DCF:
- Το Net Debt μπορεί να χρησιμοποιηθεί για τη μετάβαση από Enterprise Value σε Equity Value.
- Οι μεταβολές στο λειτουργικό κεφάλαιο κίνησης επηρεάζουν το Free Cash Flow.
- Οι χρηματοοικονομικές υποχρεώσεις επηρεάζουν την εκτίμηση κινδύνου και χρηματοδότησης.
- Η κατάσταση του ισολογισμού μάς βοηθά να αξιολογήσουμε αν οι προβλέψεις ανάπτυξης είναι χρηματοδοτικά ρεαλιστικές.
Διάβασε τον αναλυτικό μας οδηγό Πώς να Υπολογίσεις την Πραγματική Αξία μιας Μετοχής με DCF για να δεις πώς τα οικονομικά στοιχεία μετατρέπονται σε εκτίμηση εσωτερικής αξίας.
Επιπλέον, μπορείς να εξετάσεις τον οδηγό 7 Οικονομικοί Δείκτες για την Επιλογή Ποιοτικών Μετοχών.
14. Fundamental Analysis με το TradeNoe
Η ανάγνωση ενός ισολογισμού είναι μόνο το πρώτο βήμα.
Για να πραγματοποιήσουμε αποτελεσματική θεμελιώδη ανάλυση πρέπει να συνδυάζουμε στοιχεία από πολλές οικονομικές καταστάσεις και να παρακολουθούμε πώς αυτά εξελίσσονται με την πάροδο του χρόνου.
Το TradeNoe συνδυάζει εργαλεία για Stock Fundamental Analysis, Trading Journal, Performance Analytics και Trading Psychology.
Αυτό σου επιτρέπει να προσεγγίζεις την επενδυτική διαδικασία πιο οργανωμένα, συνδυάζοντας την έρευνα μιας εταιρείας με την αξιολόγηση των συναλλαγών και των αποφάσεών σου.
Μια ολοκληρωμένη επενδυτική διαδικασία δεν εξετάζει μόνο τα οικονομικά στοιχεία μιας εταιρείας. Εξετάζει και τον τρόπο με τον οποίο ο επενδυτής αξιοποιεί αυτά τα στοιχεία.
15. Freedom Challenge: Από τη Γνώση στην Πειθαρχημένη Εφαρμογή
Το να μπορείς να διαβάζεις έναν ισολογισμό είναι σημαντικό. Εξίσου σημαντικό είναι να γνωρίζεις πώς να οργανώνεις τη διαδικασία με την οποία λαμβάνεις αποφάσεις στις αγορές.
Το Freedom Challenge του Trading Lab Greece είναι μια εκπαιδευτική διαδρομή για όσους θέλουν να αναπτύξουν πιο συστηματική προσέγγιση στο trading.
Η εκπαίδευση εστιάζει στην ανάπτυξη γνώσεων και στην κατανόηση θεμάτων όπως:
- Τεχνική ανάλυση και δομή της αγοράς.
- Trading Plan και κανόνες λήψης αποφάσεων.
- Risk Management και διαχείριση θέσεων.
- Trading Psychology και πειθαρχία.
- Αξιολόγηση και βελτίωση της διαδικασίας συναλλαγών.
Στόχος δεν είναι η αναζήτηση εγγυημένων κερδών, αλλά η ανάπτυξη μιας πιο μεθοδικής, εκπαιδευμένης προσέγγισης στις αγορές.
ΜΑΘΕ ΠΕΡΙΣΣΟΤΕΡΑ ΓΙΑ ΤΟ FREEDOM CHALLENGE →
16. Συχνές Ερωτήσεις για τον Ισολογισμό (FAQ)
Τι είναι ο ισολογισμός μιας εταιρείας;
Είναι η οικονομική κατάσταση που παρουσιάζει τα περιουσιακά στοιχεία, τις υποχρεώσεις και τα ίδια κεφάλαια μιας επιχείρησης σε συγκεκριμένη ημερομηνία.
Ποια είναι η βασική εξίσωση του ισολογισμού;
Assets = Liabilities + Shareholders’ Equity.
Τι σημαίνει Current Ratio μεγαλύτερο από 1;
Σημαίνει ότι τα Current Assets υπερβαίνουν τις Current Liabilities. Δεν εγγυάται, όμως, ότι όλα τα στοιχεία είναι άμεσα ρευστοποιήσιμα.
Ποια είναι η διαφορά Financial Debt και Total Liabilities;
Το Financial Debt αφορά τις χρηματοδοτικές δανειακές υποχρεώσεις, ενώ τα Total Liabilities περιλαμβάνουν και άλλες υποχρεώσεις, όπως πληρωτέα ποσά σε προμηθευτές.
Είναι ο ισολογισμός αρκετός για να επιλέξω μια μετοχή;
Όχι. Πρέπει να συνδυάζεται με ανάλυση αποτελεσμάτων χρήσης, ταμειακών ροών, επιχειρηματικού μοντέλου, κινδύνων και αποτίμησης.
Συμπέρασμα: Ο Ισολογισμός Αποκαλύπτει την Οικονομική Αντοχή
Η επένδυση σε μια εταιρεία δεν πρέπει να βασίζεται αποκλειστικά στην αναμενόμενη ανάπτυξη ή στην πρόσφατη πορεία της μετοχής της.
Ο ισολογισμός μάς βοηθά να κατανοήσουμε τι διαθέτει η επιχείρηση, ποιες υποχρεώσεις πρέπει να καλύψει και ποιοι οικονομικοί κίνδυνοι ενδέχεται να επηρεάσουν την πορεία της.
Συνδυάζοντας Current Ratio, Quick Ratio, Working Capital, Financial Debt και Net Debt με την ανάλυση κερδοφορίας και ταμειακών ροών, μπορούμε να σχηματίσουμε μια πιο τεκμηριωμένη εικόνα για την οικονομική ανθεκτικότητα μιας εταιρείας.
Πριν εξετάσεις πόσο μπορεί να αναπτυχθεί μια εταιρεία, προσπάθησε να κατανοήσεις πόσο ανθεκτική είναι σήμερα.
Για περισσότερα άρθρα σχετικά με Fundamental Analysis, Investing και Trading Education, ακολούθησε το Trading Lab Greece.
Πηγές και Περαιτέρω Μελέτη
Αποποίηση Ευθύνης: Το παρόν άρθρο παρέχεται αποκλειστικά για εκπαιδευτικούς και ενημερωτικούς σκοπούς. Δεν αποτελεί εξατομικευμένη επενδυτική συμβουλή ή σύσταση αγοράς ή πώλησης χρηματοοικονομικών προϊόντων. Τα οικονομικά στοιχεία της Alpha Technologies είναι υποθετικά. Οι δείκτες πρέπει να αξιολογούνται στο πλαίσιο του επιχειρηματικού κλάδου, των λογιστικών πολιτικών και των συνολικών οικονομικών καταστάσεων κάθε εταιρείας. Οι επενδύσεις και το trading ενέχουν κίνδυνο απώλειας κεφαλαίου.
Το περιεχόμενο παρέχεται αποκλειστικά για εκπαιδευτικούς και ενημερωτικούς σκοπούς και δεν αποτελεί επενδυτική συμβουλή ή εξατομικευμένη επενδυτική σύσταση. Το trading και οι επενδύσεις ενέχουν κίνδυνο απώλειας κεφαλαίου.